[마이데일리 = 정수미 기자] 원화 스테이블코인 제도화를 앞두고 금융·빅테크업계의 합종연횡이 빨라지고 있다. 발행 주체 등 핵심 제도는 아직 확정되지 않았지만 업계는 발행 이후 시장을 겨냥해 제휴와 기술 검증에 속도를 내고 있다.
5일 금융권에 따르면 은행과 카드·증권사, 빅테크 등은 원화 스테이블코인 사업을 겨냥한 양해각서(MOU)와 개념검증(PoC)을 잇달아 확대하고 있다.
원화 스테이블코인은 원화와 1대1 수준의 가치 유지를 목표로 발행하는 디지털자산이다. 가격 변동성이 큰 비트코인 등과 달리 가치가 원화에 연동돼 제도화될 경우 결제·송금·정산 등 다양한 금융서비스에 활용할 수 있다.
현재 금융당국은 가상자산 2단계법인 디지털자산기본법 입법을 준비하고 있다. 다만 입법 일정이 지연되면서 원화 스테이블코인 발행 주체와 비은행 사업자의 참여 범위 등 핵심 제도 설계는 아직 확정되지 않았다.
제도 논의와 별개로 업계의 준비는 이미 발행 이후 시장을 향하고 있다.
가장 적극적으로 제휴망을 넓히는 곳은 카카오그룹이다. 카카오·카카오뱅크·카카오페이는 최근 한국투자증권과 손잡고 디지털자산을 활용한 투자·송금·정산 등 금융서비스 개발과 전자지갑 구축, 디지털자산 보관 등을 공동 추진하기로 했다.
해외 사업자와의 협력도 확대하고 있다. 동남아 슈퍼앱 그랩과 원화 스테이블코인 발행·유통 및 지역 확장을, 태국 금융지주사 SCBX와 해외 결제·송금 서비스 개발을 추진 중이다. 미국 스테이블코인 발행사 서클, 디지털자산 인프라 기업 파이어블록스와도 협력하고 있다.
카카오페이는 약 4300만명이 이용하는 기존 지갑에서 스테이블코인을 보관하고 송금·결제·정산하는 기술 실증도 마쳤다. 교보생명과 금융서비스 PoC를 진행하는 등 금융사와 플랫폼, 해외 인프라를 연결하며 사업 기반을 넓히고 있다.
◇은행·카드도 ‘짝짓기’…결제망 선점 나서
KB금융은 그룹 차원에서 스테이블코인 발행부터 결제·정산, 해외송금까지 연결하는 기술을 검증하고 있다. 하나금융은 두나무·비트고 등 디지털자산 사업자와 협력을 확대하고 있다.
신한금융은 글로벌 결제회사 비자와 스테이블코인 발행·송금·상환을 검증하고 카드대금 정산 등 기존 금융서비스에 적용하는 방안을 추진하고 있다.
카드업계의 움직임은 실제 결제 단계에 한층 가까워졌다. KB국민카드는 최근 BGF리테일·나이스정보통신·안랩블록체인컴퍼니와 실제 CU 매장에서 스테이블코인으로 결제하는 실증을 마쳤다. 기존 카드망을 거치지 않고 디지털지갑과 오프라인 가맹점을 연결해 블록체인상에서 결제하는 방식이다.
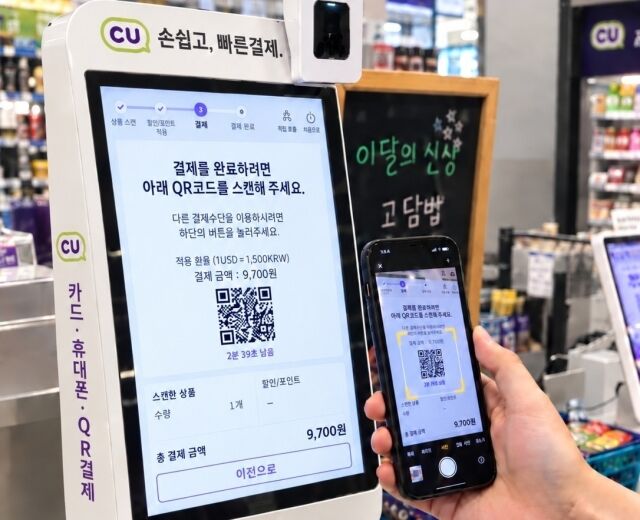
신한카드도 비자·마스터카드·파이어블록스·솔라나 등과 스테이블코인과 블록체인을 활용한 6개 핵심 기술의 PoC를 완료했다. 지갑 간 직접 결제부터 스테이블코인 기반 체크·신용 하이브리드 상품, 해외송금·정산 등을 시험했다.
카드사들이 결제 분야에 공을 들이는 것은 스테이블코인이 확산될 경우 기존 지급결제 시장의 구조가 달라질 수 있어서다. 블록체인을 통해 지갑 간 직접 거래가 가능해지면 카드사 등 기존 지급결제 사업자가 맡아온 일부 기능이 대체되거나 재편될 가능성이 있다.
◇네이버·토스도 참전…‘사용처’ 선점 경쟁
네이버는 네이버파이낸셜과 업비트 운영사 두나무의 기업결합을 추진하고 있다. 결합이 성사되면 네이버의 커머스·네이버페이 결제 기반과 두나무의 블록체인·디지털자산 유통 역량을 연결할 수 있다.
네이버파이낸셜은 별도로 원화 스테이블코인 관련 내부 태스크포스(TF)를 가동하고 네이버페이를 활용한 결제·송금 사업 모델을 검토하고 있다. 네이버의 투자 자회사 네이버벤처스는 미국 스테이블코인 결제 인프라 기업 레인의 시리즈C 투자에도 참여했다. 레인은 스테이블코인을 기존 글로벌 카드 결제망과 연결하는 인프라를 제공한다.
토스는 직접 발행보다 유통과 사용처 확보에 무게를 두고 있다. 은행·캐피털·이커머스 등을 아우르는 컨소시엄을 구상하는 한편 블록체인 업체들과 금융기관이 결제·정산을 직접 통제하면서 고객확인(KYC)과 자금세탁방지(AML) 요건을 적용할 수 있는지 기술 검증을 진행하고 있다.
업계가 법제화 이전부터 제휴망 구축에 나선 것은 원화 스테이블코인이 실제 지급결제 수단으로 자리 잡으려면 발행만으로는 부족하기 때문이다. 소비자가 자산을 보관할 지갑부터 결제할 가맹점, 기업 간 정산망, 해외송금까지 하나의 생태계로 연결돼야 한다.
소비자 보호와 기존 결제수단과의 차별화는 과제로 꼽힌다. 스테이블코인 결제 과정에서 취소·환불이나 지갑 부정 사용이 발생했을 때 책임 주체와 보상 방식을 정해야 한다. 자금세탁방지 체계를 어떻게 적용할지도 풀어야 한다.
소비자가 기존 결제수단 대신 스테이블코인을 선택할 만한 유인을 제공할 수 있을지도 관건이다. 신용카드는 이미 할인과 포인트 적립 등 다양한 혜택을 제공하고 있어 단순히 결제가 가능하다는 것만으로는 스테이블코인을 선택할 유인이 크지 않다는 지적이 나온다.
금융권 관계자는 “아직 법제화가 이뤄지지 않아 발행 주체나 사업 범위 등 구체적인 사업 모델을 확정하기는 어려운 상황”이라며 “다만 제도화 이후 시장이 빠르게 형성될 가능성에 대비해 각사가 필요한 인프라를 갖춘 사업자들과 미리 협력 관계를 구축하고 있다”고 말했다.
Copyright ⓒ 마이데일리 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기