[마이데일리 = 최주연 기자] 하나금융그룹이 3분기 누적 기준 역대 최대 순이익을 기록했다. 이자이익과 수수료이익이 함께 늘어난 가운데 수수료이익 증가율이 이자이익을 웃돌며 수익 기반도 넓어졌다. 하나증권과 하나캐피탈의 실적 개선이 비은행 부문을 뒷받침했고, 자사주 매입·소각 규모도 역대 최대 수준으로 확대됐다.실적 개선을 주주환원 확대로 연결하는 동시에 자본비율과 자산건전성을 안정적으로 관리할 수 있을지가 함영주호의 과제로 남았다.
하나금융그룹은 3분기 누적 연결당기순이익으로 3조6243억원을 기록해 전년 동기 대비 5.6% 증가했다고 23일 밝혔다. 3분기 순이익은 1조2214억원으로 전분기보다 2.4% 늘었다.
실적을 뒷받침한 것은 이자이익과 수수료이익의 동반 성장이다. 누적 이자이익은 7조4832억원으로 전년 동기 대비 10.4% 증가했고, 수수료이익은 2조1428억원으로 29.8% 늘었다. 두 항목을 합한 핵심이익은 9조6260억원으로 14.2% 증가했다.
핵심이익에서 수수료이익이 차지하는 비중은 전년 동기 19.6%에서 22.3%로 2.7%포인트 상승했다. 자산관리와 투자은행(IB) 관련 수수료가 늘면서 이자이익에 대한 의존도를 낮추는 방향으로 수익 구성이 바뀌고 있다는 분석이 나온다.
◇ 수수료 성장의 중심은 자산관리…분기 변동성은 부담
누적 수수료이익 증가는 자산관리 관련 수수료와 증권 중개 수수료 확대가 이끌었다. 자산관리 관련 수수료는 9795억원으로 전년 동기 대비 67.8% 증가했고, 증권 중개 수수료도 142.2% 늘었다. 신탁 수수료와 투자일임·자산관리 수수료 역시 각각 37.1%, 138.8% 증가했다.
반면 3분기 수수료이익은 6554억원으로 전분기보다 20% 감소했다. 누적 기준으로는 큰 폭의 성장세를 보였지만, 주식 거래대금 등 금융시장 여건에 따라 분기 실적이 흔들릴 수 있다는 점도 드러났다.
그룹의 누적 일반영업이익은 9조6482억원으로 전년 동기 대비 9.6% 증가했다. 판매관리비는 3조7034억원으로 8.5% 늘었지만, 영업이익경비율(C/I Ratio)은 38.38%로 0.38%포인트 개선됐다. 영업수익 증가율이 판매관리비 증가율을 웃돌면서 비용 효율성도 개선됐다.
◇ 은행이 이익 기반…증권·캐피탈 개선으로 비은행 보완
하나은행의 누적 순이익은 3조3157억원으로 전년 동기 대비 5.8% 증가했다. 누적 수수료이익은 8740억원으로 11.5% 늘어 3분기 누적 기준 역대 최대를 기록했다. 퇴직연금과 방카슈랑스 등 축적형 수수료, 외환수수료 확대가 실적에 기여했다. 이자이익과 수수료이익을 합한 은행 핵심이익은 7조6513억원이다.
비은행 부문 누적 순이익은 5690억원으로 지난해 연간 순이익 5170억원을 넘어섰다. 그룹 순이익에서 차지하는 비중은 14.6%를 기록했다. 은행 중심의 이익 구조가 유지되는 가운데 비은행 부문의 이익 기여도도 확대됐다.
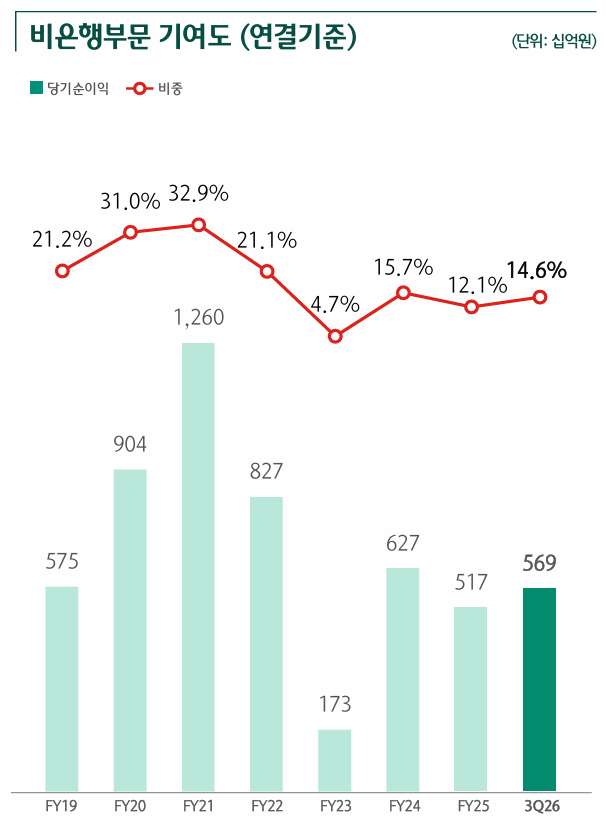
비은행 계열사에서는 하나증권의 누적 순이익이 2834억원으로 67.1% 증가했고, 하나캐피탈은 1445억원으로 125.6% 늘었다. 하나카드는 1753억원으로 3.1% 증가했다. 하나증권은 누적 수수료이익과 일반영업이익이 크게 늘었지만, 3분기 순이익은 103억원으로 전분기보다 93.9% 감소해 분기별 변동성이 컸다.
하나캐피탈의 3분기 누적 대손충당금 등 관련 비용은 전년 동기 대비 51.9% 감소했다. 반면 하나생명은 36억원, 하나자산신탁은 296억원의 누적 순손실을 기록했다. 비은행 부문의 성장세가 이어지려면 실적 개선이 일부 계열사에 그치지 않고 고르게 확산되는지가 관건이다.
◇ CET1 13.45%…자본 여력과 건전성 관리 병행
하나금융의 3분기 말 보통주자본비율(CET1) 추정치는 13.45%로 전분기보다 0.18%포인트 상승했다. 회사가 ‘기업가치 제고 계획 2.0’에서 제시한 13% 이상 목표를 충족했다. 자기자본이익률(ROE)은 10.62%로 전분기 수준을 유지했고, 총자산이익률(ROA)은 0.71%, BIS비율 추정치는 15.45%를 기록했다.
CET1 상승에는 양호한 이익 창출과 함께 환율 하락, 운영리스크 관련 규제 효과 등이 영향을 미쳤다. 박종무 하나금융그룹 CFO는 콘퍼런스콜에서 3분기 자본비율 상승 요인으로 순이익과 환율 하락, 운영리스크 관련 규제 효과를 제시하는 한편, 기타포괄손익(OCI) 감소가 자본비율을 낮추는 요인으로 작용했다고 설명했다.
그룹의 3분기 누적 대손비용률은 0.30%로 회사의 경영계획 목표 범위에서 관리됐다. 다만 3분기 말 고정이하여신(NPL) 비율은 0.93%로 2025년 말 0.72%보다 상승했고, NPL 커버리지비율은 90.19%로 같은 기간 109.84%에서 낮아졌다. 대손비용률이 안정적으로 관리되는 가운데서도 자산건전성 지표의 변화는 부담 요인으로 남았다.
◇ 자사주 매입·소각 9490억원…내년 환원 정책도 검토
하나금융 이사회는 2500억원 규모의 자사주 매입·소각과 주당 1165원의 분기 현금배당을 결의했다. 분기 배당은 전년 동기 대비 26.6% 증가한 수준이다. 3분기까지 매입을 완료한 6990억원에 추가 계획을 반영하면 올해 누적 자사주 매입·소각 규모는 9490억원으로, 지난해 7541억원보다 25.8% 늘어난 역대 최대 수준이다.
하나금융은 이를 통해 기업가치 제고 계획 2.0을 지속 추진한다는 방침이다. 회사는 2026년 연간 현금배당도 전년 대비 10% 이상 늘리는 것을 목표로 제시했다.
박종무 하나금융그룹 CFO는 3분기 실적 콘퍼런스콜에서 2027년 주주환원 정책과 관련해 “자사주 매입을 현금배당보다 더 확대하는 방안”과 “현금배당 산식에 3개년 평균 이익을 적용하는 방안” 등 투자자들의 제안을 소개했다. 이어 “ROE를 높여 전체적인 주주환원 규모를 확대하는 데 집중해야 한다”며 “주주환원과 기업가치 제고를 동시에 추진하는 것이 진정한 기업가치 제고”라고 말했다.
Copyright ⓒ 마이데일리 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기