30억 달러 초대형 해양플랜트 수주 가시권…"주가 반등의 계기로 작용할 것"
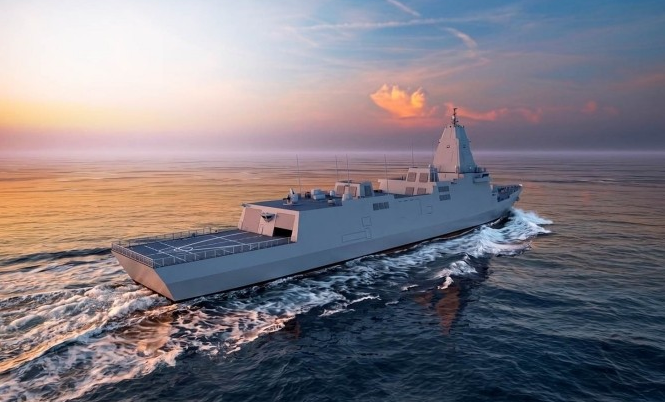
[프라임경제] KB증권은 1일 한화오션(042660)에 대해 신규 수주가 빠르게 증가하고 있어 주목해야 할 시기라며 투자의견 '매수'를 유지했다. 목표주가는 기존 13만원에서 11만원으로 조정했다.
정동익 KB증권 연구원은 "수익추정치 변경, 적용 자기자본이익률(ROE) 하향 조정(할증률 축소), 12개월 선행(12M Fwd) 기간과 무위험수익률의 대용치로 사용하고 있는 통안채 1년물 금리 및 베타 변화 등을 반영해 목표주가를 하향했다"고 설명했다.
이어 "목표주가 하향 조정에도 불구하고 최근 주가하락으로 인해 전일 종가대비 39.9%의 상승여력을 확보하고 있다"고 진단했다.
한화오션의 올해 3분기 실적은 컨센서스를 밑돌 것으로 추정됐다.
KB증권에 따르면 한화오션의 올해 3분기 연결 기준 매출액과 영업이익은 지난해 동기 대비 각각 12.1% 늘어난 3조3900억원, 88.5% 성장한 5462억원(영업이익률 16.1%)을 기록해 매출액과 영업이익 모두 컨센서스를 하회할 전망이다. 다만 그 차이가 크지는 않아 실적 자체가 주가에 미치는 영향은 제한적일 것이라는 분석이다.
관련해 "하계휴가와 추석연휴 등에 따른 영업일수 감소, 환율하락, 골리앗크레인 일시적 가동중단 등 파업의 영향이 복합적으로 영향을 미쳤을 것"이라며 "2분기의 해양플랜트부문 일회성 매출과 이익으로 전분기 대비 감소폭은 상대적으로 더 커보일 것"이라고 바라봤다.
반면 신규수주는 빠른 회복세를 보이고 있다는 점을 짚었다.
이에 대해 "올해 상반기 신규 수주는 총 43억5000만 달러에 그쳤다"면서도 "3분기 들어 초대형 가스운반선(VLGC), 초대형 원유운반선(VLCC). 컨테이너선, LNG선 등의 상선과 한국형 차기 구축함(KDDX) 등 특수선 수주에 연달아 성공하면서 경쟁사들과 수주격차를 크게 좁힌 상황"이라고 평가했다.
아울러 "이에 따라 9월 말 기준 누적 신규수주는 76억 달러 수준으로 추정돼 지난해 같은 기간 63억 달러를 넘어섰다"고 강조했다.
4분기 추가 수주에 대한 기대감도 나타냈다.
정 연구원은 "2029년 인도가 가능한 납기우위를 바탕으로 LNG선 추가수주가 가능할 전망이며, 현재 우선협상대상자 지위를 확보한 7000억원 규모의 태국해군 호위함 본계약도 연내 가능할 것"이라고 짚었다.
끝으로 "해양플랜트는 30억 달러 규모의 나미비아 부유식 생산·저장·하역 설비(FPSO) 입찰 결과가 올해 발표될 전망인데, 수주에 성공한다면 주가 반등의 계기가 될 수 있을 것"이라고 조언했다.
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기