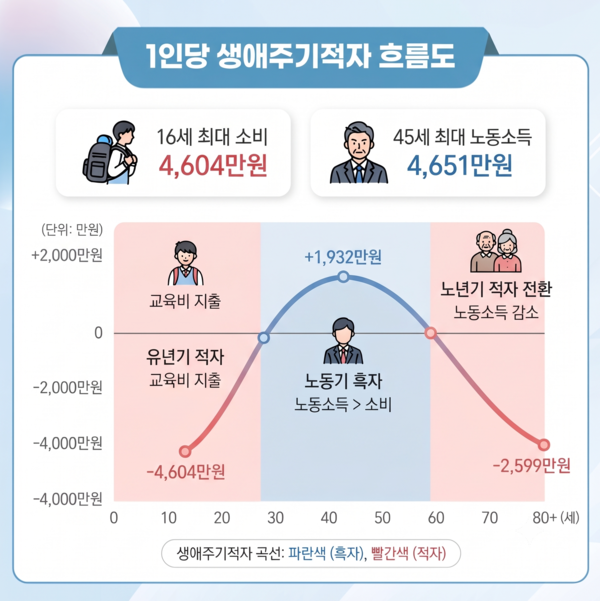
[포인트경제] 국민 개개인이 살아가는 동안 벌어들이는 소득과 소비의 흐름 속에서 경제적 흑자의 정점이 찾아오는 시기는 언제일까. 국가데이터처가 17일 발표한 '2024년 국민이전계정' 통계에 따르면, 우리 국민은 45세 때 1932만원의 생애 최대 흑자를 기록하는 것으로 나타났다.
이번 조사는 연령 증가에 따라 소비와 소득의 격차가 어떻게 변동하는지 보여준다. 1인당 생애주기적자는 16세 때 4604만원으로 가장 큰 적자를 보였다가, 28세에 비로소 흑자로 진입한다. 이후 경제 활동이 가장 왕성해지는 45세에 1932만원의 최대 흑자를 달성한 뒤, 노동소득이 줄어드는 61세에 다시 적자로 돌아서는 것으로 나타났다. 특히 2010년 이후 흑자 진입 연령은 27~28세로 큰 변화가 없는 반면, 적자로 재진입하는 시점은 과거 56세에서 2024년 61세로 점차 늦춰지고 있는 점이 눈에 띈다.
소비 증가와 220조원 규모의 생애주기적자
전체적인 경제 주체별 수치를 보면 2024년 총소비는 전년 대비 3.4% 늘어난 1509조8000억원, 노동소득은 4.6% 증가한 1289조7000억원으로 집계됐다. 소비가 소득을 웃돌면서 발생하는 전체 생애주기적자는 220조1000억원으로 전년보다 소폭 감소했다.
연령계층별로는 15세부터 64세까지의 노동연령층이 155조원의 흑자를 낸 반면, 0세부터 14세까지의 유년층은 186조2000억원, 65세 이상 노년층은 188조9000억원의 적자를 기록했다. 전 연령층에서 소비가 증가한 가운데, 특히 전체 소비 중 노년층이 차지하는 비중은 17.5%로 전년 대비 0.8%p 상승하며 고령화에 따른 보건·기타 소비의 증가세를 반영했다.
노동연령층에서 발생한 344조9000억원의 순유출은 공공이전과 민간이전을 통해 유년층과 노년층으로 각각 흘러 들어가며 세대 간 자원 재배분의 가교 역할을 하고 있다.
Copyright ⓒ 포인트경제 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기