[프라임경제] 수도권 물류센터 시장 투자 공식이 달라지고 있다. 프로젝트파이낸싱(PF) 경색과 공사비 상승으로 신규 개발 사업성이 떨어진 반면, 기존 물류센터는 개발원가보다 낮은 가격에 거래되면서 새로 짓기보다 준공된 자산을 인수하는 전략이 상대적으로 부각되고 있다.
신영에셋이 발간한 '수도권 물류센터 시장 동향 및 전망 리포트'에 따르면 수도권 물류센터 시장은 금융권 PF 경색과 함께 원자재·인건비 상승에 따른 공사비 급등으로 신규 개발 타당성이 약화되면서 구조적 '공급 절벽' 단계에 진입한 것으로 분석됐다.
이런 변화 중심에는 신규 개발원가와 기존 자산 가격 격차 때문으로 분석된다.
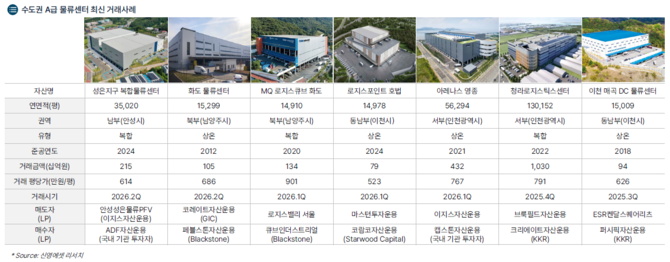
현재 수도권 A급 상온 물류센터 실효 개발원가는 평당 800만~1000만원 수준까지 상승했다. 반면 A급 물류센터 실거래가는 평당 500만~1000만원 수준으로, 신규 개발원가보다 20~30% 낮게 형성된 상황이다.
경·공매 시장에서는 가격 격차가 더욱 크다. 부실자산 하한가는 평당 450만~550만원으로. 개발원가 50~60% 수준까지 내려왔다.
결국 토지를 확보해 금융비용과 공사비를 부담하며 새로운 물류센터를 개발하는 것보단 이미 준공된 자산을 인수하는 게 가격 측면에서 유리해진 셈이다.
신영에셋은 "이런 가격 격차가 기존 물류센터 자산가치 추가 하락을 제한하는 하단 지지선 역할을 담당한다"라고 분석했다. 금리 변동성에도 A급 자산 매매가격이 보합세를 유지하면서 Cap Rate(매매가 대비 연간 순영업소득 비율)는 5.0~5.5% 수준에 안착했다.
투자 주체에도 변화가 나타나고 있다.
금리 상방 압력과 레버리지 부담으로 단기 배당형 자금 관망세가 이어지는 상황에서 장기 운용 역량을 갖춘 국내 기관·전략적 투자자(SI)와 글로벌 자본이 시장에 적극 나서고 있다. 특히 블랙스톤과 KKR, 스타우드캐피탈 등 글로벌 메가펀드는 가격이 조정된 수도권 프라임 물류센터와 포트폴리오 대형 딜 인수에 나서고 있다.
리포트에 따르면, 2025년 수도권 물류센터 거래 가운데 해외 자본 비중은 74.7%를 기록했다.
임대차 여건도 변화하고 있다.
신규 공급 감소와 입지 경쟁력을 갖춘 자산에 대한 선호가 맞물리면서 무상임대(Rent Free)가 줄어들고, 연 2.0~3.0% 수준 정률 인상(Escalation)과 소비자물가(CPI) 연동 조항이 표준 계약 구조로 자리 잡았다는 게 신영에셋 분석이다.
이에 따라 순영업소득(NOI)과 현금흐름 안정성도 개선되고 있다.
시장 환경 변화에 따라 투자 전략 역시 신규 개발보단 기존 자산 선별적 인수에 무게가 실리고 있다.
신영에셋은 우량 임차인과 장기 임대차가 확보된 A급 물류센터를 신규 개발원가보다 낮은 가격에 매입하는 'Core 전략'을 제시했다. 이와 동시에 경·공매를 통해 부실자산을 낮은 가격에 인수한 후 용도 전환과 임대차 재구조화를 통해 가치를 높이는 'Value-Add 전략'도 제안했다.
권역별로는 서부·서북부권에서 라스트마일 입지를 확보한 프라임 자산을 선별적으로 인수하고, 동남·남부권에서는 실거래가와 경·공매 가격 격차를 활용하는 방식이 적합하다고 분석했다.
진원창 신영에셋 투자자문본부 이사는 "지금 수도권 물류센터는 새로 짓는 것보다 기존 자산을 사는 편이 유리한 구간"이라며 "신규 공급이 막힌 상황에서 이미 준공된 우량 자산 희소성은 점차 높아질 것"이라고 설명했다.
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기