[마이데일리 = 정수미 기자] 보험업계가 야심 차게 띄웠던 ‘디지털 보험사’의 독립경영 실험이 잇따라 막을 내리고 있다. 설계사와 점포 없이 온라인으로 보험을 판매하는 새로운 사업모델을 내세웠지만 장기간 적자와 자본 부담을 견디지 못해 모회사에 흡수되거나 대면 영업으로 방향을 트는 사례가 이어지고 있다.
17일 보험업계에 따르면 교보생명은 지난 15일 이사회를 열고 자회사 교보라이프플래닛생명보험을 흡수합병하기로 결정했다. 2013년 국내 최초 인터넷전업 생명보험사로 출범한 지 13년 만이다.
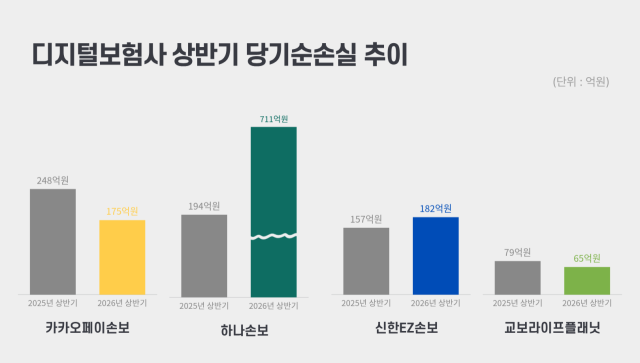
교보라이프플래닛은 출범 이후 한 차례도 연간 흑자를 내지 못했다. 지난해 201억원의 순손실을 기록한 데 이어 올해 상반기에도 65억원의 순손실을 냈다. 올해 상반기 기준 누적결손금은 1898억원에 달한다.
교보생명은 그동안 여섯 차례 유상증자를 통해 3370억원을 투입했다. 설립 당시 자본금과 지분 인수 금액까지 포함하면 교보라이프플래닛에 들어간 자금은 총 3690억원에 이른다.
교보라이프플래닛은 신창재 교보생명 회장이 직접 힘을 실었던 사업이기도 하다. 신 회장은 출범 당시 5년 안에 흑자를 내겠다는 목표를 내걸었다. 온라인 보험이 보험시장의 판을 바꿀 수 있다는 기대가 컸지만 당초 목표 시점을 훌쩍 넘어서도 적자에서 벗어나지 못했다.
앞서 국내 최초 디지털 손해보험사였던 캐롯손해보험도 지난해 한화손해보험에 흡수됐다. 캐롯손보는 주행거리에 따라 보험료를 내는 ‘퍼마일 자동차보험’을 앞세워 시장의 주목을 받았지만 2023년 760억원, 2024년 662억원의 순손실을 기록하는 등 적자에서 벗어나지 못했다.
결국 한화손보는 자본건전성 개선과 디지털 보험 역량 통합 등을 위해 캐롯손보를 흡수했다. 캐롯이 키워온 퍼마일 자동차보험 등 디지털 자동차보험 사업은 현재 한화손보 안에서 이어지고 있다.
독립법인을 접은 두 회사와 달리 판매 채널을 바꿔 생존을 모색하는 곳도 있다. 디지털 보험사를 표방했던 하나손해보험과 신한EZ손해보험은 대면·법인보험대리점(GA) 채널을 확대하며 온라인 중심 영업에서 벗어나고 있다.
하나손보는 2020년 하나금융그룹이 더케이손해보험을 인수해 출범한 뒤 디지털 종합손보사를 표방했다. 초기에는 비대면 판매 비중을 높이며 디지털 보험사로의 전환을 추진했지만 이후 장기보험과 대면 영업을 확대하는 방향으로 전략을 틀었다. 올해 상반기에는 711억원의 순손실을 기록했다.
신한EZ손보의 변화는 더욱 뚜렷하다. 신한금융이 2022년 BNP파리바카디프손해보험을 인수해 출범시킨 뒤 디지털 손보사를 표방했지만 현재는 대면 채널이 영업의 중심으로 자리 잡았다. 올해 1분기 보험료 수입 가운데 대면모집 비중은 98.9%에 달했다. 올해 상반기 순손실은 182억원이다.
◇온라인으로만 팔았더니…장기보험 확대 ‘벽’
디지털 보험사들이 고전한 배경에는 온라인 중심의 판매 구조가 자리 잡고 있다. 통신판매전문보험회사는 총 보험계약 건수와 수입보험료의 90% 이상을 전화·우편·인터넷 등 통신수단을 통해 모집해야 한다.
문제는 보험상품의 특성이다. 여행자보험이나 미니보험처럼 구조가 비교적 단순한 상품은 모바일에서도 판매하기 쉽다. 반면 건강보험과 종신보험 등 장기 보장성보험은 상품 구조와 보장 내용이 복잡해 가입 과정에서 설명과 상담의 중요성이 상대적으로 크다.
판매 채널이 온라인에 묶이면 보험료 단가가 낮은 단기·소액보험에 의존하기 쉬운 반면 고객 확보를 위한 마케팅과 시스템 운영 비용은 지속적으로 발생한다.
새 회계제도(IFRS17) 도입 이후 장기 보장성보험의 중요성이 커진 점도 부담이다. IFRS17에서는 보험계약을 통해 앞으로 벌어들일 것으로 예상되는 이익을 보험계약서비스마진(CSM)으로 인식한다. 보험사들이 CSM 확보에 유리한 장기 보장성보험 판매에 경쟁적으로 나서는 이유다.
자본 규제에서도 디지털 보험사에 별도의 완화 기준은 없다. 금융당국은 보험사에 K-ICS 비율 130% 이상 유지를 권고하고 있으며 통신판매전문보험회사 역시 일반 보험사와 같은 기준을 적용받는다.
초기 투자 부담도 만만치 않다. 설계사와 점포를 두지 않는 대신 보험 가입과 계약 관리 등을 온라인에서 처리하기 위한 시스템 구축에 상당한 비용이 들어간다. 여기에 고객을 끌어오기 위한 마케팅 비용까지 지속적으로 발생한다.
김영석 교보라이프플래닛 대표는 지난해 디지털 보험시장 세미나에서 “디지털 보험사는 계약 체결이 안 되더라도 IT와 마케팅 비용이 발생하기 때문에 신계약비가 상당하다”며 “시스템·소프트웨어 개발 등 초기 투자를 확대할수록 K-ICS상 사업비예실차 위험액 부담이 커진다”고 말했다.
◇하나둘 접은 ‘홀로서기’…카카오페이손보 마지막 시험대
교보라이프플래닛의 합병 절차가 마무리되면 통신판매전문보험회사 가운데 독립법인으로 남는 곳은 카카오페이손보 한 곳뿐이다.
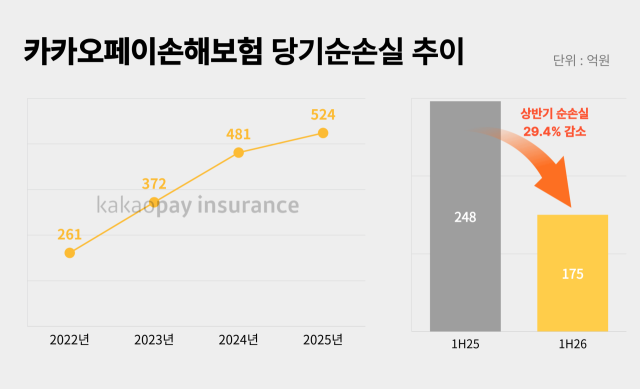
카카오페이손보 역시 2022년 출범 이후 아직 연간 흑자를 내지 못했다. 올해 상반기 당기순손실은 175억원으로 지난해 같은 기간 248억원보다 적자 규모가 29.4% 줄었다. 같은 기간 보험손실도 218억원에서 152억원으로 축소됐다.
앞선 디지털 보험사들과 달리 카카오페이라는 대형 플랫폼을 고객 접점으로 활용할 수 있다는 점은 차별점으로 꼽힌다. 별도의 판매망을 구축하지 않아도 기존 카카오페이 이용자를 보험 고객으로 연결할 수 있는 구조다.
한승욱 카카오페이 운영총괄은 2분기 실적 콘퍼런스콜에서 “디지털 보험사로서 신계약 대리점 수수료와 같은 중간 유통 비용이 발생하지 않기 때문에 매출이 성장할수록 비용 측면에서의 이점이 더욱 부각되는 구조”라며 “전통적 보험사보다 매출 성장이 수익성 개선으로 전환되는 속도가 더 빠를 수 있다”고 말했다.
Copyright ⓒ 마이데일리 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기