[마이데일리 = 정수미 기자] 인터넷전문은행들이 가계대출 중심의 성장 전략에서 벗어나 사업 다각화에 속도를 내고 있다. 카카오뱅크는 캐피탈 인수와 카드·증권업 진출을 추진하며 종합 금융 플랫폼으로의 확장을 꾀하는 반면, 케이뱅크는 500조원 규모의 개인사업자 금융시장을 집중 공략하고 있다.
6일 금융권에 따르면 올해 3분기 말 카카오뱅크와 케이뱅크의 개인사업자 대출 잔액은 합산 약 7조6000억원으로 집계됐다. 가계대출 규제가 강화되면서 개인사업자 금융이 인터넷은행의 새로운 성장축으로 자리 잡는 모습이다.
카카오뱅크의 개인사업자 대출 잔액은 4조360억원으로 올해 전체 여신 순증액의 58%를 차지했다. 전체 여신 잔액은 48조6000억원으로 전년 동기 대비 7% 증가했다.
케이뱅크는 개인사업자 대출을 더욱 빠르게 늘리고 있다. 3분기 말 잔액은 3조6000억원으로 1년 전보다 89% 급증했다. 전체 여신 잔액 20조6000억원 가운데 개인사업자 대출 비중도 17.7%로 높아졌다.
개인사업자 대출 확대는 가계대출 규제에 대응하기 위한 전략이다. 주택담보대출과 가계신용대출을 통한 외형 성장에 한계가 생기자 상대적으로 시장 개척 여지가 큰 기업금융으로 눈을 돌린 것이다.
특히 개인사업자 고객은 대출뿐 아니라 사업자 예금과 결제 등 다양한 금융서비스를 이용할 수 있어 비이자수익 확대에도 도움이 될 수 있다.
다만 두 은행의 수익성에는 차이가 나타났다.
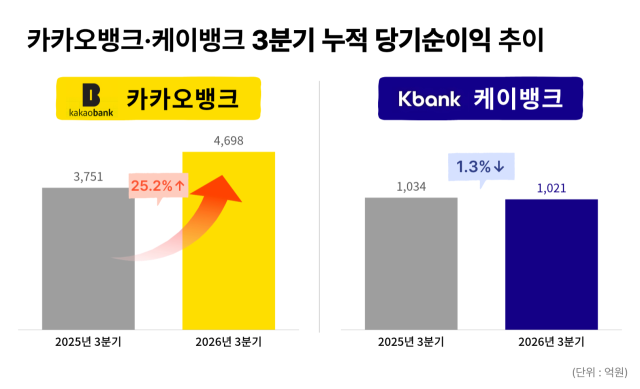
카카오뱅크의 올해 3분기 누적 당기순이익은 4698억원으로 전년 동기 대비 25.2% 증가했다. 같은 기간 케이뱅크는 1021억원으로 1.3% 감소했다. 양사의 누적 순이익 격차는 3677억원에 달했다.
케이뱅크의 누적 실적 감소에는 지난해 2분기 반영된 547억원 규모의 대출채권 매각이익에 따른 기저효과가 작용했다.
분기 기준으로는 회복세가 뚜렷했다. 케이뱅크의 3분기 순이익은 421억원으로 전년 동기 대비 119.2% 증가했다. 개인사업자 대출 확대에 힘입어 대출이자수익도 약 21% 늘었다.
◇카뱅, 캐피탈·카드·증권까지…비은행·해외로 사업 확장
카카오뱅크는 개인사업자 대출을 넘어 비은행 금융과 해외시장으로 사업 영역을 확대하고 있다. 은행업 중심의 수익구조를 다변화하고 새로운 성장동력을 확보하겠다는 전략이다.
카카오뱅크는 2030년 자기자본이익률(ROE) 15% 달성을 목표로 기업여신과 비이자수익 확대, 인수합병(M&A)을 통한 사업 다각화를 추진하고 있다.
지난 6월에는 마스턴캐피탈 지분 100% 인수 계약을 체결하며 비은행 금융업 진출에 나섰다. 중장기적으로 신용카드업과 증권업 진출도 검토하고 있다.
기업금융 영역도 확대한다. 부산은행과 공동대출을 통해 보증부 법인대출을 시작으로 담보·신용대출까지 취급 범위를 넓힐 계획이다. 2028년 상반기 법인뱅킹 서비스를 출시하고 2030년까지 전체 여신에서 기업여신 비중을 18%로 끌어올린다는 목표다.
해외사업에도 속도를 내고 있다. 인도네시아 디지털은행 슈퍼뱅크에 투자한 데 이어 태국에서는 현지 금융그룹 SCBX와 합작한 가상은행 ‘뱅크X’ 출범을 준비하고 있다. 몽골에서도 현지 디지털은행 지분 투자를 추진 중이다.
다만 대주주 적격성 문제는 사업 확장의 변수로 꼽힌다. 카카오의 SM엔터테인먼트 시세조종 혐의와 관련해 1심에서 무죄가 선고됐지만 검찰의 항소로 재판이 이어지고 있어서다.
금융회사 인수와 신규 금융업 인가 과정에서는 대주주의 재무 건전성과 사회적 신용 등을 심사하는 만큼 재판 결과가 향후 사업 추진에 영향을 미칠 수 있다.
◇케뱅, 500조 SOHO 시장 집중…비대면 법인대출도 준비
케이뱅크는 개인사업자 금융을 핵심 성장동력으로 삼고 국내 기업금융 시장에서 입지를 확대하는 데 주력하고 있다.
특히 약 500조원 규모의 개인사업자(SOHO) 대출 시장에서 비대면 금융의 성장 가능성에 주목하고 있다. 대출상품을 다양화하고 금융회사와의 제휴를 확대해 고객 기반을 넓힌다는 전략이다.
케이뱅크는 내년 개인사업자 대출을 2조원 이상 순증시키겠다는 목표를 제시했다. 기존 주거용 부동산 중심이던 개인사업자 담보대출 대상도 상업용 부동산으로 확대하며 취급 범위를 넓히고 있다.
법인대출 시장 진출도 앞두고 있다. 내년 6월 완전 비대면 법인대출 출시를 목표로 초기에는 보증서대출과 담보대출을 중심으로 공급할 예정이다. 이후 기업 신용평가 역량을 확보해 신용대출로 상품군을 확대할 방침이다.
제휴사업 역시 성장 전략의 한 축이다. 케이뱅크는 최근 가상자산 거래소 업비트와 원화 거래 지원 제휴를 연장했다. 향후 법인 가상자산 거래가 제도화되면 관련 협력 범위를 확대하는 방안도 검토하고 있다.
◇대출 늘수록 건전성 부담…성장과 위험관리 병행 과제
개인사업자 대출이 빠르게 늘면서 건전성 관리의 중요성도 커지고 있다. 개인사업자는 경기와 매출 변동에 따라 상환 능력이 달라질 수 있어 가계대출과는 차별화된 신용평가 및 위험관리 체계가 필요하다.
케이뱅크의 올해 3분기 말 전체 연체율은 0.62%로 전분기보다 0.02%포인트 상승했다. 누적 대손비용률도 1.12%로 0.04%포인트 높아졌다.
개인사업자 대출 연체율은 0.55%를 기록했다. 케이뱅크는 위험을 관리하기 위해 개인사업자 대출 중 담보·보증대출 비중을 지난해 3분기 34.3%에서 올해 46.0%로 확대했다.
카카오뱅크도 기업여신 비중을 늘리는 과정에서 건전성 관리 역량을 강화해야 한다. 개인사업자와 법인대출은 차주의 매출과 현금흐름, 업황 등 다양한 요인을 반영해야 하는 만큼 여신 심사와 사후관리 체계 고도화가 요구된다.
가계대출 규제 속에서 개인사업자 금융을 새로운 성장동력으로 선택했다는 점은 같지만 두 은행의 전략은 다르다. 카카오뱅크가 비은행업과 해외시장으로 사업 영역을 넓히는 데 무게를 둔다면, 케이뱅크는 비대면 개인사업자·법인금융에 집중하는 모습이다.
결국 대출 확대를 안정적인 수익 성장으로 연결하면서 건전성을 유지할 수 있는지가 두 인터넷은행의 향후 경쟁력을 가를 핵심 과제로 꼽힌다.
Copyright ⓒ 마이데일리 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기