[마이데일리 = 정수미 기자] 5대 금융지주가 올해 3분기 역대 최대 실적을 거둔 것과 달리 보험 계열사들은 부진을 면치 못했다. 보험사 10곳 중 9곳의 순이익이 감소하거나 적자로 돌아서는 등 수익성이 악화됐다.
2일 금융권에 따르면 KB·신한·하나·우리·NH농협 등 5대 금융지주의 올해 3분기 누적 당기순이익은 19조6297억원으로 전년 동기 대비 8.6% 증가했다. 역대 최대 규모다.
반면 금융지주 산하 보험 계열사 10곳의 합산 순이익은 1조3779억원으로 지난해 같은 기간보다 31.7% 감소했다. 금융지주 전체 실적이 개선되는 동안 보험 계열사의 수익성은 오히려 악화됐다.
◇보험사 10곳 중 9곳 부진…투자손익 악화에 수익성 ‘발목’
보험 계열사 10곳 가운데 동양생명을 제외한 9곳이 순이익 감소 또는 적자 전환·확대를 기록했다. 일부 보험사는 보험영업에서 이익을 늘렸지만 투자손익 악화를 상쇄하지 못했다.
실적 감소 폭이 가장 큰 곳은 NH농협생명이다. 올해 3분기 누적 순이익은 68억원으로 전년 동기(2109억원) 대비 96.8% 급감했다.
보험손익은 1966억원으로 35.8% 감소했다. 여기에 지난해 729억원의 이익을 냈던 투자손익이 917억원 손실로 돌아서면서 실적 악화를 부추겼다.
KB손해보험도 투자손익 부진에 발목이 잡혔다. 올해 3분기 누적 순이익은 6811억원으로 전년 동기 대비 11.2% 감소했다.
보험손익은 7421억원으로 13.1% 증가했지만 투자손익은 2240억원으로 43.2% 줄었다. 보험 본업에서 거둔 이익 증가분을 투자 부문의 부진이 상쇄한 것이다.
같은 그룹 계열사인 KB라이프생명도 누적 순이익이 2106억원으로 17.3% 감소했다. 보험손익은 2013억원으로 6.7%, 투자손익은 644억원으로 55.6% 각각 줄었다.
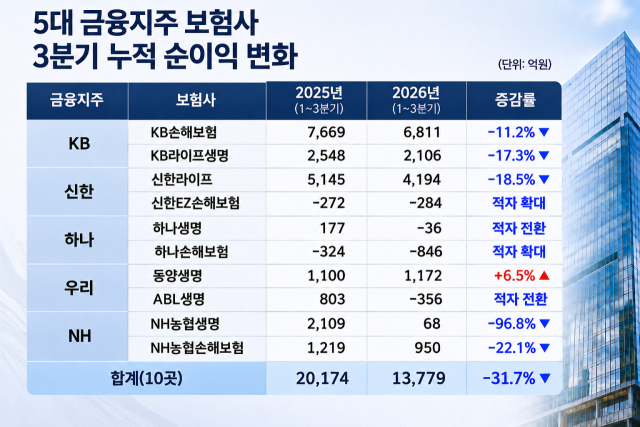
NH농협손해보험은 보험손익과 투자손익의 희비가 엇갈렸다. 보험손익은 1420억원으로 전년 동기 대비 336.1% 급증했지만 투자손익은 지난해 1438억원에서 올해 약 2억원으로 급감했다. 이에 누적 순이익은 950억원으로 22.1% 감소했다.
신한라이프는 보험과 투자 부문에서 모두 부진했다. 올해 3분기 누적 순이익은 4194억원으로 전년 동기 대비 18.5% 감소했다. 보험손익은 4744억원으로 17.3%, 투자손익은 1329억원으로 25.7% 각각 줄었다.
신한EZ손해보험도 284억원의 누적 순손실을 기록하며 적자를 이어갔다.
우리금융이 인수한 보험사들의 실적은 엇갈렸다. 동양생명은 보험손익 개선에 힘입어 순이익이 1172억원으로 증가한 반면 ABL생명은 356억원의 순손실을 기록하며 적자로 전환했다.
하나금융 계열 보험사들도 부진했다. 하나생명은 지난해 3분기 누적 177억원 흑자에서 올해 36억원 적자로 돌아섰다. 하나손해보험도 846억원의 누적 순손실을 기록했다.
보험 계열사들의 실적 악화에는 금리 상승에 따른 채권 평가손익 악화와 금융시장 변동성 확대 등이 영향을 미쳤다. 다만 보험손익과 투자손익의 증감 폭이 회사별로 다르게 나타나면서 실적 부진의 양상에도 차이를 보였다.
◇CSM 늘었지만 순익은 뒷걸음질…미래이익과 실적 ‘엇박자’
당기순이익이 감소한 것과 달리 주요 보험사들의 보험계약마진(CSM)은 증가세를 보였다.
CSM은 보험사가 보유한 보험계약에서 앞으로 얻을 것으로 예상되는 이익을 뜻한다. 보험기간에 걸쳐 나눠 보험손익으로 인식되는 만큼 중장기 수익성을 가늠하는 핵심 지표로 꼽힌다.
KB손해보험의 올해 9월 말 기준 보유 CSM은 10조8974억원으로 전년 동기 대비 16.0% 증가했다. 신한라이프도 8조423억원으로 5.7% 늘며 역대 최대치를 기록했다.
NH농협생명의 보유 CSM은 4조9762억원으로 지난해 말 대비 16.4% 증가했다. 올해 3분기 누적 신계약 CSM도 8471억원으로 전년 동기보다 95.5% 급증했다. 미래 수익 기반은 확대됐지만 당장의 실적 개선으로 이어지지는 못했다.
CSM은 보험계약에서 발생할 미래 예상이익인 반면 당기순이익에는 보험손익뿐 아니라 투자손익과 영업외손익, 법인세 비용 등이 반영된다. 신규 계약을 통해 CSM을 늘리더라도 보험금 지급이나 사업비 부담이 커지고 투자손익이 악화되면 당기순이익은 감소할 수 있다.
보험 계열사의 수익성 회복은 금융지주에도 중요한 과제다. 금융지주들은 은행 중심의 수익구조를 다변화하기 위해 장기계약을 기반으로 안정적인 이익 창출이 가능한 보험사업을 확대해 왔다.
올해 3분기 금융지주 전체 순이익이 역대 최대를 기록한 것과 달리 보험 계열사들의 실적은 뒷걸음질쳤다. 미래 수익 기반을 확대하는 데 그치지 않고 이를 안정적인 이익으로 연결하는 것이 중요해진 셈이다.
보험업계 관계자는 “올해는 금리 상승과 금융시장 변동성의 영향으로 보험사들이 공통적으로 실적 부진을 겪었다”며 “투자손익 악화가 수익성에 부담으로 작용했지만, CSM이 꾸준히 증가하고 있는 만큼 중장기적으로는 보험이익 확대와 실적 개선을 기대할 수 있을 것으로 보인다”고 말했다.
Copyright ⓒ 마이데일리 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기