[프라임경제] 가계부채와 집값을 잡기 위한 주택담보대출(주담대) 규제가 강화되는 가운데 기존 차주의 이자 부담까지 커질 수 있다는 우려가 나온다.
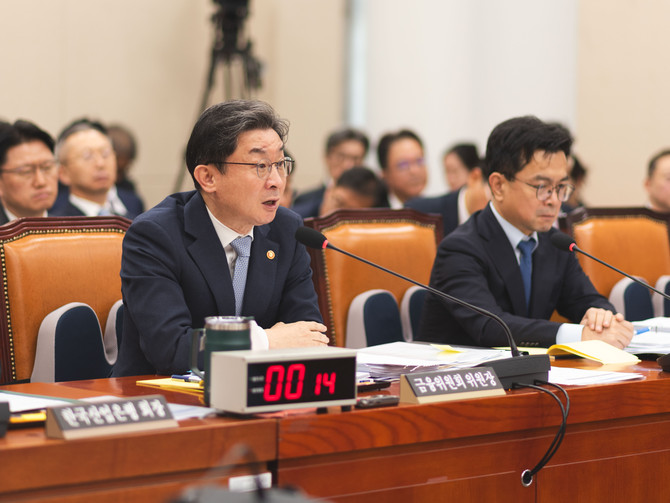
8일 국회 정무위원회의 금융위원회 국정감사에서 이 위원장은 6·27 대출규제의 실효성을 묻는 신동욱 국민의힘 의원 질의에 "그걸 안 했으면 아마 더 심했을 것"이라고 답했다.
신 의원은 서울 아파트 평균 가격이 14억~15억원에 달하는 상황에서 주담대 한도를 제한해 사실상 현금 보유자에게만 유리한 시장이 된 것 아니냐며 대출규제에도 집값이 계속 오르고 있다고 지적했다.
이에 이 위원장은 "당시에는 강남 등 고가주택이 시장을 견인하는 상황이었기 때문에 6억원 대책이 효과를 봤다고 대부분 평가한다"며 반박, "부동산 문제는 대출뿐 아니라 수요와 공급, 세제 등을 종합적으로 봐야 한다며 공급 확대를 통한 시장 안정화에 주력하겠다"고 입장을 밝혔다.
이날 국감에서는 잇따른 대출 관리 조치에 대한 지적도 나왔다. 한민수 더불어민주당 의원은 지난해 1월부터 올해 8월까지 13개 국내 은행이 자율적으로 시행한 대출 제한 조치가 149회에 달한다고 짚었다. 금융위가 올해 가계대출 증가율 목표를 지난 4월 1.5%로 정했다가 8월 3%로 조정한 점도 도마에 올랐다.
이 위원장은 가계부채 수준이 높은 만큼 "총량 관리의 필요성"이 있다고 답했다. 다른 국가보다 대출 규제 변경이 잦다는 지적에는 국내 부동산 시장 상황이 선진국과 다르다는 취지로 부연했다.
◆ 대출 문턱 높아졌는데…기존 차주는 금리변동 위험
신규 대출에 대한 관리가 이어지는 가운데 기존 주담대 차주에게는 금리 상승에 따른 상환 부담이라는 또 다른 문제가 남아 있다.
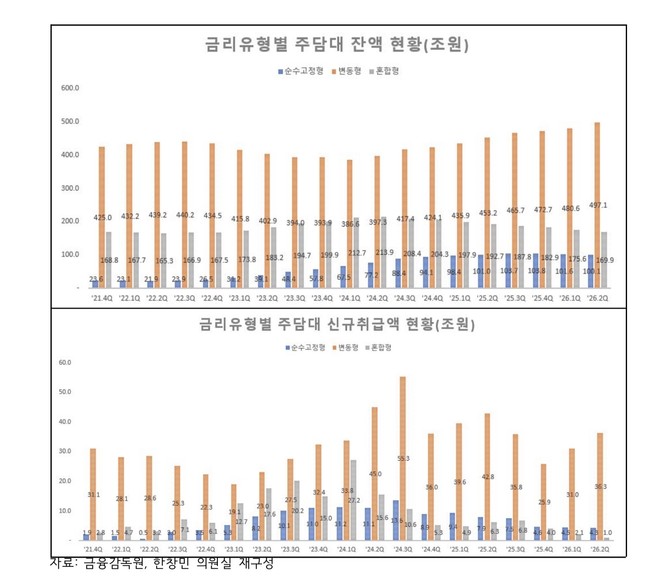
국회 정무위원회 소속 한창민 사회민주당 의원이 금융감독원으로부터 제출받은 자료에 따르면 올해 4분기 금리변동이 예정된 국내은행 주담대 잔액은 165조원으로 집계됐다. 정책모기지를 제외한 주담대 가운데 해당 분기에 금리가 재산정될 것으로 예상되는 잔액이다.
이는 올해 3분기 143조9000억원보다 21조1000억원 늘어난 규모다. 이후 금리변동 예정 잔액은 내년 1분기 137조3000억원, 2분기 154조4000억원 등 상당 규모가 이어질 전망이다.
금리 상승기에 취약한 대출 구조도 문제로 꼽혔다. 올해 상반기 말 국내은행 주담대 가운데 만기까지 금리가 유지되는 순수고정형 잔액은 100조1000억원으로 전체의 13%에 불과했다. 신규취급액 기준으로도 올해 2분기 순수고정형 주담대는 4조3000억원으로 전체의 10.4%에 그쳤다.
한 의원은 4분기 금리변동 예정 주담대 165조원 전액을 5년 주기 주담대로 단순 가정할 경우 원리금 상환 부담이 연간 최대 1조7212억원 늘어날 수 있다고 추산했다. 다만 변동형과 혼합형 대출이 함께 포함돼 있어 실제 부담 증가액과는 차이가 있을 수 있다고 설명했다.
한 의원은 "우리나라는 순수고정금리 대출이 10% 수준에 불과해 금리변동에 따른 차주들의 부담이 지나치게 크다"며 "주택저당증권(MBS)·커버드본드 활성화 등을 통해 적극적으로 주담대의 장기·고정금리 전환 정책을 추진할 필요가 있다"고 강조했다.
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기