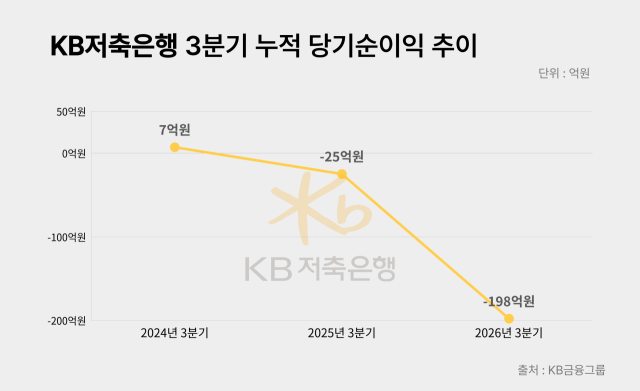
[마이데일리 = 정수미 기자] KB저축은행이 부실채권을 대거 정리하며 건전성 개선에 나섰지만 수익성은 오히려 악화됐다. 3분기에만 430억원 규모의 부실자산을 털어내면서 연체율은 낮아졌으나 매각손실과 충당금 부담이 커지며 누적 순손실이 200억원에 육박했다.
11일 KB금융그룹에 따르면 KB저축은행의 올해 3분기 누적 당기순손실은 198억원으로 지난해 같은 기간 25억원보다 약 7.9배 늘었다.
특히 3분기 들어 손실이 집중됐다. KB저축은행은 올해 1분기 68억원의 순손실을 기록한 뒤 2분기 47억원의 순이익을 내며 흑자로 돌아섰다. 그러나 3분기 177억원의 순손실을 내면서 다시 적자 전환했다.
KB금융그룹이 올해 3분기 누적 기준 역대 최대 순이익을 거둔 것과 대조적이다. 그룹 차원에서는 호실적을 이어가고 있지만 KB저축은행은 부실자산 정리에 따른 비용 부담으로 수익성 회복에 어려움을 겪고 있다.
◇부실채권 430억원 털어냈지만…충당금 부담에 적자 확대
실적 악화의 주요 원인은 기업여신을 중심으로 진행한 부실채권 정리다. KB저축은행은 올해 하반기부터 부실자산 감축을 최우선 과제로 삼고 자산건전성 개선에 집중하고 있다.
3분기에만 430억원 규모의 부실채권을 매각·상각했다. 이 과정에서 매각손실이 발생한 데다 기존 기업여신의 회수 가능성을 보수적으로 평가하면서 추가 충당금 부담도 커졌다.
이에 따라 3분기 신용손실충당금 전입액은 246억원으로 전분기(68억원) 대비 약 3.6배 급증했다. 전년 동기(185억원)와 비교해도 33.0% 늘었다.
기타영업손익도 2분기 10억원 흑자에서 3분기 99억원 적자로 전환했다. 같은 기간 총영업이익은 240억원에서 139억원으로 42.1% 감소했다.
반면 순이자이익은 제자리걸음에 그쳤다. 3분기 순이자이익은 260억원으로 전분기(259억원)보다 1억원 늘어나는 데 그쳤다. 이자이익이 정체된 상황에서 부실채권 정리에 따른 비용 부담이 커지면서 실적이 악화된 것이다.
자산 규모는 늘었지만 자기자본은 감소했다. 올해 9월 말 총자산은 2조4134억원으로 6월 말(2조2648억원)보다 1486억원(6.6%) 증가했다. 반면 같은 기간 자기자본은 1751억원에서 1574억원으로 177억원(10.1%) 줄었다. 외형 성장에도 불구하고 대규모 손실이 자본 감소로 이어졌다.
◇연체율 8.48%→5.76%…건전성 지표는 개선
실적 부진에도 자산건전성 지표는 개선됐다. KB저축은행의 올해 9월 말 연체율은 5.76%로 전년 동기 8.48%보다 2.72%포인트 낮아졌다.
전체 여신 가운데 부실 위험이 높은 고정이하여신 비율도 같은 기간 9.30%에서 8.15%로 1.15%포인트 하락했다.
부실채권 매각·상각이 건전성 지표 개선에 영향을 미친 것으로 풀이된다. 다만 기존 부실채권을 정리하는 것만으로도 관련 비율이 낮아질 수 있는 만큼 신규 부실 발생을 억제하고 남아 있는 기업여신의 건전성을 관리하는 것이 과제로 남아 있다.
KB저축은행은 부실채권 정리와 함께 여신 심사와 연체 관리도 강화하고 있다. 지난 3월 도입한 신용평가모형(CSS)을 활용해 차주의 상환능력을 중심으로 대출을 심사하고, 연체 초기 단계부터 관리 강도를 높이고 있다.
회사 측은 기업여신에서 추가 충당금 부담이 발생한 것과 달리 가계여신은 신용평가모형 고도화와 초단기 연체 관리 강화에 힘입어 안정적인 흐름을 유지하고 있다고 설명했다.
◇기업여신 줄이고 가계대출 확대…곽산업號 수익성 회복 시험대
곽산업 대표는 부실자산 정리와 함께 여신 포트폴리오 재편에 나서고 있다. 기업여신에 집중됐던 대출 구조를 가계·중금리 대출 중심으로 바꿔 부실 위험을 낮추고 안정적인 수익 기반을 확보하겠다는 전략이다.
기존 기업여신에서 발생한 손실 부담을 줄이는 동시에 가계대출 확대를 통해 이자수익을 확보하는 것이 핵심이다. 다만 사업구조 전환의 성과가 아직 순이익 개선으로 이어지지는 못하고 있다.
KB저축은행은 조달비용 절감과 영업 효율화를 통해 수익성 개선을 추진할 방침이다. 정기예금 만기를 분산해 자금조달 부담을 낮추고 비대면 영업채널을 확대해 순이자마진(NIM)을 개선한다는 계획이다.
상품 경쟁력 강화에도 나선다. 다이렉트 전용 대출상품을 통해 중개수수료를 절감하고, 절감한 비용의 상당 부분을 고객 금리 우대에 활용할 예정이다.
4분기에도 건전성 관리를 우선하면서 보수적인 충당금 적립 기조를 이어갈 방침이다. 다만 기존 기업 부실자산 상당 부분에 충당금을 반영한 만큼 추가 비용 부담은 점차 줄어들 것으로 보고 있다.
KB저축은행 관계자는 “이번 손실은 잠재 부실을 선제적으로 정리하는 과정에서 생긴 비용으로, 향후 손익 안정화의 기반이 될 것으로 판단한다”며 “4분기에도 건전성 개선을 우선하면서 수익성 회복 기반을 다지는 데 집중하겠다”고 말했다.
Copyright ⓒ 마이데일리 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기