
[마이데일리 = 최주연 기자] 한국투자금융지주(한국금융지주)가 올해 3분기 큰 폭의 실적 감소를 기록했다. 증시 거래 위축과 금융시장 변동성 확대로 핵심 계열사 한국투자증권의 브로커리지·자산관리(WM)·운용 부문 수익이 줄어든 가운데, 전 분기 대규모 금융자산 평가이익이 사라지고 기타손익까지 악화하면서 연결 순이익이 70% 넘게 감소했다.
누적 실적은 개선 흐름을 유지했지만 증권 중심 수익구조의 분기별 이익 변동성은 뚜렷해졌다. 김남구 회장이 추진해 온 보험업 진출이 기존 사업의 수익 변동성을 보완하고 그룹 포트폴리오를 다변화할 전략으로 부각되는 배경이다.
◇ 금융자산 평가손익 급변…지주 순익 71.8% 감소
한국금융지주는 6일 잠정실적 공시를 통해 올해 3분기 연결 기준 순이익이 2818억원으로 집계됐다고 밝혔다. 전 분기 9984억원보다 71.8% 감소했으며, 전년 동기 대비로도 58.2% 줄었다.
실적 감소의 주요 배경은 금융자산 평가·처분손익의 급변이다. 2분기 7743억원에 달했던 금융자산 평가·처분손익은 3분기 133억원 손실로 돌아섰다. 기타손익도 1832억원 손실을 기록했다.
이에 따라 연결 기준 순영업수익은 2분기 2조424억원에서 3분기 8762억원으로 57.1% 감소했다. 세전이익 역시 1조3858억원에서 3537억원으로 74.5% 줄었다.
분기 실적은 둔화했지만 상반기 증시 호황으로 누적 기준으로는 개선됐다. 올해 1~3분기 연결 순이익은 2조1968억원으로 전년 동기 대비 31.2% 증가했다. 누적 영업이익은 2조7509억원으로 40.0% 늘었다.
◇ 한국투자증권 순익 44.7% 감소…브로커리지·WM·운용 부진
한국금융지주의 실적을 좌우하는 핵심 계열사 한국투자증권도 증시 거래 위축과 금융시장 변동성의 영향을 받았다. 한국투자증권의 3분기 별도 기준 순이익은 3040억원으로 전 분기 5495억원보다 44.7% 감소했다. 누적 순이익은 1조4775억원으로 전년 동기 대비 18.3% 증가했다.
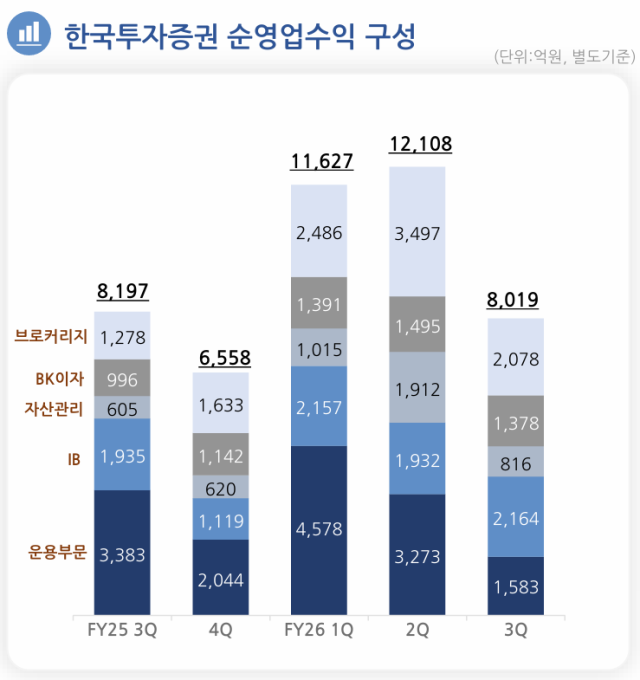
3분기 순영업수익은 8019억원으로 전 분기 1조2108억원보다 33.8% 줄었다. 증시 거래대금 감소가 브로커리지 수익에 영향을 미쳤다.
일평균 거래대금은 2분기 28조6500억원에서 3분기 20조1000억원으로 29.9% 감소했다. 위탁매매 수수료 수익은 2872억원으로 전 분기 대비 36.5% 감소했다. 별도 실적자료상 브로커리지 수익 감소율은 40.6%로 나타났다.
WM 부문도 부진했다. 금융상품 판매수수료는 2분기 2513억원에서 3분기 1001억원으로 60.2% 감소했다. 증권형 펀드 판매수수료는 560억원에서 340억원으로 줄었다. 자산관리 수수료 역시 1660억원에서 304억원으로 81.7% 감소했다.
운용 부문 이익은 전 분기 대비 51.6% 줄었다. 금융시장 여건 변화에 따른 채권 운용 성과와 외화자산 평가손실 등이 수익성에 영향을 미쳤다.
시장 관련 수익이 감소한 가운데 IB 부문은 성장세를 이어갔다. 한국투자증권의 3분기 IB 수익은 2164억원으로 전 분기 1932억원보다 12.0% 증가했다.
IB 수수료 수익은 1435억원에서 1929억원으로 34.4% 늘었다. IB 관련 이자수익도 463억원에서 497억원으로 7.3% 증가했다.
◇ 계열사 실적 엇갈려…보험업 진출로 포트폴리오 다변화
계열사 실적도 악화했다. 한국투자저축은행은 3분기 130억원의 순손실을 기록했다. 예대마진율 축소와 충당금 적립률 증가, 기존 투자자산의 평가금액 감소 등이 영향을 미쳤다. 한국투자밸류자산운용도 400억원의 순손실을 냈다.
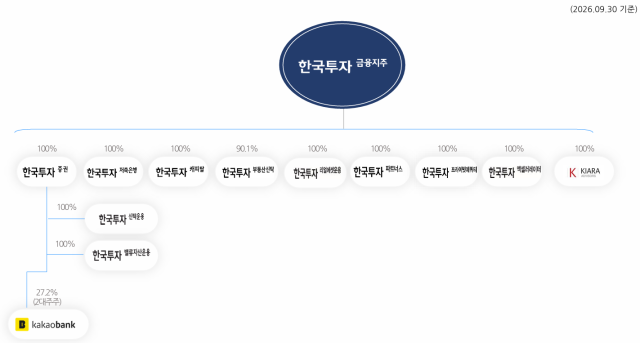
한국투자캐피탈의 3분기 순이익은 213억원으로 전 분기 대비 39.3% 감소했다. 한국투자신탁운용은 197억원을 기록해 21.7% 줄었다.
누적 실적은 개선됐다. 한국투자저축은행의 1~3분기 순이익은 1465억원으로 전년 동기 대비 340.7% 증가했다. 한국투자캐피탈은 874억원으로 72.0%, 한국투자신탁운용은 634억원으로 31.5% 늘었다. 한국투자파트너스와 한국투자PE의 누적 순이익도 각각 116.0%, 1709.3% 증가했다.
이런 상황에서 한국금융지주의 보험업 진출 추진은 증권 중심의 수익구조를 보완한다는 점에서 유의미하다. 그룹의 장기 투자 기반을 확대하려는 김남구 회장의 전략과 맞닿아 있다. 한국금융지주는 지난 8월 KDB생명 인수전에서는 한화생명과 흥국생명을 제치고 우선협상대상자로 선정되면서 보험업 진출 구상을 구체화했다.
보험업은 장기 계약을 기반으로 자금을 운용한다는 점에서 증권·자산운용 중심의 기존 사업과 접점을 형성할 수 있다. 보험을 그룹 포트폴리오에 편입하면 장기 자금 운용 기반을 확대하고 투자사업과의 시너지를 모색할 수 있다는 점에서다. 3분기 금융자산 평가손익 급변으로 분기 실적 변동성이 드러난 가운데, 보험업 진출은 증권 중심 수익구조를 보완하고 사업 포트폴리오를 다변화하려는 전략적 선택으로 해석된다.
다만 KDB생명 인수는 아직 최종 확정되지 않았다. 한국금융지주는 우선협상대상자 선정 이후 산업은행과 인수 조건을 협의하고 있지만, 자본확충 규모와 부담 주체 등을 둘러싼 이견으로 본계약 체결이 지연되고 있다. 우선협상기간도 추가 연장된 상태다.
한편 한국금융지주의 3분기 말 총자산은 152조9000억원으로 전년 말 대비 12.3% 증가했다. 운용자산(AUM)은 576조6000억원으로 같은 기간 14.7% 늘었다. 누적 실적 개선과 자산 규모 확대가 이어지는 가운데, 보험업 진출을 포함한 사업 포트폴리오 변화가 향후 수익성과 자본 효율성에 어떤 영향을 미칠지가 관건이다.
Copyright ⓒ 마이데일리 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기