올해 3분기 매출 81%·영업익 338%↑…자회사 고성장 프리미엄까지 '주목'
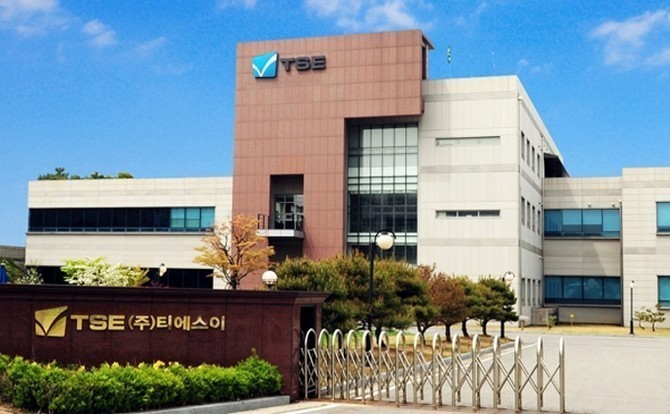
[프라임경제] LS증권은 22일 티에스이(131290)에 대해 고성장 흐름을 지속하는 가운데, 자회사 역시 고성장을 거듭하며 긍정적으로 작용할 것이라며 투자의견 '매수' 및 목표주가 40만원을 유지했다.
LS증권에 따르면 티에스이의 올해 3분기 예상 매출액·영업이익·지배주주 순이익은 지난해 동기 대비 각각 81.2% 늘어난 1892억원, 338.4% 성장한 503억원, 227.5% 상승한 341억원이다.
이는 기존 추정치인 매출액 1678억원, 영업이익 460억원 대비 매출액은 12.7%, 영업이익은 9.3% 상향된 수치로써 3분기 공급 상황이 긍정적이었던 것으로 파악되는 점을 반영한 결과다.
정홍식 LS증권 연구원은 "프로브카드(Probe Card) 부문은 지난해 동기 대비 101.2% 증가한 758억원으로 전망된다"며 "고객사 S사의 낸드(NAND) 프로브카드가 2분기에 이어 3분기에도 대규모 공급이 진행되고 있으며, 해외 고객사 C사의 디램(DRAM) 프로브카드 공급도 상승 흐름이 나타나고 있다"고 짚었다.
이어 "현재 동사의 프로브카드 사업은 풀 캐파(Full Capa) 수준으로 가동되고 있다"고 덧붙였다.
또한 "인터페이스 보드(Interface Board) 부문은 같은 기간 72.3% 증가한 412억원을 기록할 것"이라며 "고마진 사업으로서 영업이익 증가에 크게 기여하고 있으며, 글로벌 AI 칩(Al Chip) 증가로 비메모리 고객사 A사의 물량이 빠르게 확대되고 있다"고 진단했다.
더불어 "인터페이스 보드 사업은 동사의 테스트 소켓(Test Socket)과 패키지로 공급되는 경우가 많아 테스트 소켓 사업의 성장을 견인하는 역할도 하고 있다"고 설명했다.
자회사의 고성장 역시 긍정적 요인이라는 평가다.
정 연구원은 "프로브카드 인쇄회로기판(PCB)을 공급하는 상장 자회사 타이거일렉과 테스트 핀(Test Pin) 및 프로브카드 인터포져를 공급하는 메가터치에서도 고성장 흐름이 나타나고 있다"며 "이는 글로벌 프로브카드 산업 성장에 기인하여 모회사인 동사 뿐만 아니라 국내외 고객사로 프로브카드 부품 공급이 확대된 영향"이라고 강조했다.
끝으로 "특히 메가터치의 경우 반도체용 프로브 핀 공급이 다각화되며, 올해 상반기에는 모회사인 동사보다 타 업체로의 매출 기여가 더욱 높아진 상황이기에 긍정적"이라고 조언했다.
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기