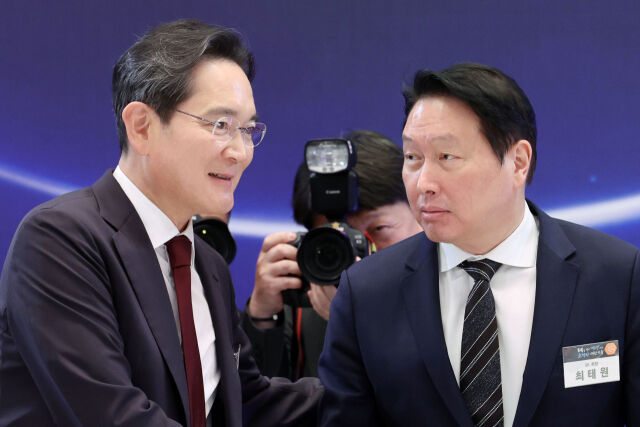
[마이데일리 = 윤진웅 기자] 이재용 삼성전자 회장과 최태원 SK그룹 회장이 미국 뉴욕에서 젠슨 황 엔비디아 최고경영자(CEO)를 나란히 만났지만 두 총수가 그리는 ‘AI 동맹’의 방향은 달랐다. 삼성은 고대역폭메모리(HBM)부터 파운드리와 첨단 패키징까지 아우르는 종합 반도체 경쟁력 복원을, SK는 HBM 시장 주도권을 기반으로 한 메모리 초격차 확대에 초점을 맞췄다.
30일 재계에 따르면 이 회장과 최 회장은 지난 28일(현지시간) 뉴욕에서 열린 코리아소사이어티 ‘2026 애뉴얼 갈라’에 참석해 밴 플리트상을 받은 황 CEO를 축하했다.
이 회장은 축사에서 “우리 두 회사는 모두 AI에 올인하고 있다”며 삼성과 엔비디아의 협력 관계를 강조했다. 최 회장도 건배사를 통해 “엔비디아는 두뇌를 설계하고 SK는 기억을 만든다”며 양사의 역할을 AI의 두뇌와 기억에 빗댔다.
두 총수의 발언은 각 그룹이 엔비디아와 맺고 있는 동맹의 성격을 압축적으로 보여준다. 삼성전자가 엔비디아와의 접점을 종합 반도체 사업 전반으로 넓히고 있다면 SK는 SK하이닉스의 HBM 경쟁력을 중심으로 협력의 깊이를 더하는 전략이다.
삼성전자의 목표는 엔비디아 공급망에서 HBM 공급사를 넘어 종합 반도체 파트너로 자리매김하는 것이다. 메모리와 시스템반도체, 파운드리, 첨단 패키징을 한 회사 안에서 제공할 수 있다는 강점을 활용해 AI 반도체 시장에서 위상을 회복하겠다는 구상이다.
삼성전자는 엔비디아의 차세대 AI 플랫폼 ‘베라 루빈’용 HBM4를 양산하고 있으며 후속 제품인 HBM4E 개발도 진행하고 있다. HBM4E에는 자체 1c D램과 4나노 공정 기반 베이스 다이를 적용하고, HBM5부터는 2나노 파운드리 공정 활용을 계획하고 있다.
삼성이 내세우는 차별점은 HBM 자체보다 이를 구성하는 전체 공정에 있다. HBM용 D램을 생산하고 베이스 다이를 자체 파운드리에서 만든 뒤 첨단 패키징까지 한 번에 처리하는 ‘턴키’ 체계를 구축할 수 있어서다.
엔비디아와의 협력 범위도 넓어지고 있다. 황 CEO는 지난 3월 ‘GTC 2026’에서 엔비디아가 인수한 그록의 차세대 언어처리장치(LPU) 생산 파트너로 삼성을 직접 언급했다. 삼성전자는 HBM4와 서버용 저전력 메모리, 기업용 솔리드스테이트드라이브(SSD) 등도 엔비디아 AI 인프라에 공급하고 있다.
다만 삼성전자가 엔비디아의 주력 GPU 파운드리 물량을 확보했다는 의미는 아니다. 현재 삼성의 과제는 HBM 공급 확대를 발판으로 파운드리와 패키징까지 협력 범위를 넓혀 대형 AI 반도체 고객을 확보하는 것이다. 이 회장의 엔비디아 동맹은 AI 시장에서 흔들렸던 메모리 리더십을 되찾는 동시에 파운드리 사업까지 반등시키는 ‘종합 반도체 복원’에 가깝다는 평가다.
이에 반해 최 회장의 동맹법은 이미 확보한 우위를 더욱 공고히 하는 데 초점이 맞춰져 있다. SK하이닉스는 AI 반도체에 필수적인 HBM 시장을 선점하며 엔비디아의 핵심 메모리 파트너로 올라섰다.
양사는 지난 6월 엔비디아의 AI 인프라 로드맵에 맞춰 차세대 메모리를 공동 개발하고 장기간 공급하는 다년간의 기술 파트너십을 체결했다. 협력 대상은 HBM에 그치지 않고 저전력 D램과 낸드플래시, 개인용 AI 기기와 로봇용 메모리까지 확대됐다.
SK하이닉스는 엔비디아의 반도체 설계·시뮬레이션 기술을 생산 현장에도 적용하고 있다. 엔비디아의 쿠다-X와 피직스네모를 활용해 반도체 개발 기간을 단축하고, 옴니버스 기반 디지털 트윈을 구축해 자율형 반도체 공장으로 전환한다는 계획이다.
협력은 SK그룹 차원의 AI 인프라 사업으로도 확장됐다. SK텔레콤은 엔비디아의 베라 루빈과 SK하이닉스 HBM4를 결합한 2GW 규모 AI 데이터센터 구축을 추진하고 있다. 첫 시설은 2027년 가동할 예정이다.
SK에 엔비디아는 HBM을 구매하는 최대 고객을 넘어 차세대 메모리 규격과 개발 방향을 함께 결정하는 공동 설계 파트너인 셈이다. 최 회장은 엔비디아와 제품 개발 일정을 조기에 맞추고 대규모 공급 기반을 선점해 후발 업체와의 격차를 벌리는 데 주력하고 있다.
이 같은 양사 전략의 차이는 출발점에서 비롯된다. 삼성전자는 HBM 경쟁에서 뒤처진 시간을 만회하면서 파운드리와 패키징을 함께 살려야 한다. 반면 SK하이닉스는 HBM 선두 지위를 차세대 제품까지 이어가고 이를 그룹의 AI 데이터센터와 제조 혁신으로 확장해야 한다.
접근법은 다르지만 엔비디아가 두 그룹 전략의 중심이라는 점은 같다. HBM이 전체 D램 생산능력에서 차지하는 비중은 현재 약 20%에서 내년 30% 수준까지 높아질 것으로 전망된다. 엔비디아의 차세대 AI 가속기에 얼마나 많은 제품과 기술을 공급하느냐가 국내 반도체 업계의 주도권을 좌우할 수밖에 없는 구조다.
재계 관계자는 "뉴욕에서 펼쳐진 두 총수의 축하전은 단순한 친분 과시가 아니라 엔비디아와의 거리를 좁히기 위한 전략 경쟁으로 읽힌다"며 "이 회장이 ‘메모리부터 위탁생산까지’를 내세운다면 최 회장은 ‘가장 빠르고 안정적인 AI 메모리’를 앞세웠다"고 말했다. 같은 황 CEO를 향하고 있지만 삼성은 종합 반도체의 부활을, SK는 메모리 초격차의 장기화를 겨냥하고 있다는 설명이다.
Copyright ⓒ 마이데일리 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기