[프라임경제] "상장을 계기로 생산 인프라를 확충하고 복합재·우주·무인기로 사업영역을 넓혀 글로벌 항공우주 종합 제조기업으로 도약하겠다."
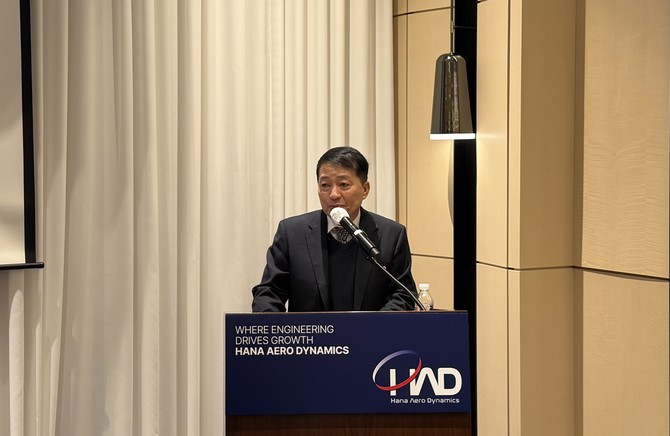
손창환 하나에어로다이내믹스(이하 하나에어로) 대표는 5일 서울 여의도에서 열린 기업공개(IPO) 기자간담회에서 이같이 밝히며 코스닥 상장 이후 성장 전략과 사업 비전을 공개했다.
지난 2007년 설립된 하나에어로는 항공기 생산에 필요한 치공구 설계·제작부터 정밀 부품 가공, 기체 구조물 조립까지 수행하는 항공 제조 전문기업이다.
설립 초기 항공기 부품 사업을 시작으로 치공구 사업까지 영역을 넓혔으며, 지난 2022년 대신항공산업을 인수해 구조물 조립 사업을 확대했다. 현재 치공구·부품·조립 전 공정을 자체 수행하는 원스톱(One-Stop) 제조체계를 기반으로 민항기와 군용기, 회전익 분야에 제품을 공급하고 있다.
올해 상반기 기준 사업별 매출 비중은 △치공구 39.6% △조립 39.2% △부품 20.5%다. 주요 고객사는 한국항공우주산업(KAI)과 글로벌 헬리콥터 제조사 벨(Bell) 등이다.
◆ 28m 대형 치공구도 ±0.25mm…원스톱 제조 경쟁력
회사의 핵심 경쟁력은 치공구 엔지니어링을 부품 생산과 구조물 조립까지 연결하는 통합 제조역량이다.
치공구는 항공기 부품을 설계 형상대로 고정·정렬해 가공과 조립을 돕는 생산 설비로 항공기 제작 과정의 정밀도와 품질을 좌우한다.
하나에어로는 설계 인력 15명을 기반으로 각종 치공구를 직접 설계하고 구조해석까지 수행한다. 레이저 트래커 5대를 활용해 대형 구조물을 최대 5개조까지 동시에 측정·검증할 수 있다.
민간 항공기 날개 조립장치는 길이 28m·높이 10m에 달하지만 허용공차는 ±0.25mm 수준이다. 전투기 날개 조립장치도 길이 16m·높이 11m 규모로 같은 수준의 정밀도를 요구한다.
부품 제작과 조립 현장에서 축적한 경험을 치공구 설계에 반영해 공차 누적과 변형, 체결 과정에서 발생할 수 있는 위험을 사전에 줄이고 있다고 회사 측은 설명했다.
자재 구매부터 부품 제작, 조립, 도장까지 공정을 내재화해 외주 의존도도 낮추고 있다. 매출액 대비 외주가공비 비중은 △2024년 31.1% △2025년 26.4% △2026년 상반기 21.1%로 하락했다.
같은 기간 영업이익률은 8.8%에서 15.0%, 23.5%로 상승했다. 치공구 사업의 수익성 개선과 조립사업 양산 안정화, 생산량 확대에 따른 고정비 부담 완화 등이 영향을 미쳤다.
◆ 벨 직접 공급…수주잔고 551억원 확보
하나에어로는 지난 2023년 벨과 Bell 412 헬리콥터 동체 구조물 직수출 계약을 체결한 뒤 2024년부터 본격적인 양산 공급에 들어갔다.
현재 테일붐(Tail Boom)을 비롯해 Outer Beam, Cab Roof, Nose 등 동체 구조물 4종을 조립해 공급하고 있다. Bell 412 동체는 올해 상반기 매출의 26.4%를 차지하는 단일 최대 품목이다.
Bell 412 사업에서는 조립용 치공구와 구조 부품 제작부터 동체 구조물 조립체까지 전 영역을 수행하고 있다. 기존 고객사가 공급하던 부품 255종의 국산화 개발을 통해 자체 제작 품목도 확대하고 있다.
품질과 납기 경쟁력도 주요 강점으로 꼽힌다. 회사는 지난 2024년 벨 최우수 납품업체와 KAI 최우수 협력업체에 동시에 선정됐다.
KS Q 9100 항공우주 품질경영시스템 인증과 KAI·벨 공급업체 품질시스템 승인을 확보했으며 국내 유일의 항공기 저항 점용접·열간 딤플 설비도 갖추고 있다. 지난해에는 수출 700만달러를 달성했고 올해 상반기 수출액은 70억8000만원으로 전체 매출의 34.4%를 차지했다.
회사는 이같은 해외 공급 경험을 바탕으로 직접수출 비중을 지속 확대한다는 방침이다. 손 대표는 "국내 사업을 줄이겠다는 게 아니고 해외 사업을 더 늘리겠다는 것"이라며 "직수출이 아무래도 영업이익률이 높다"고 강조했다.
확정 수주잔고도 실적 가시성을 뒷받침한다. 증권신고서 제출일 기준 수주잔고는 551억5000만원으로 지난해 연간 매출액의 약 1.7배다. 연도별 매출 인식 예정액은 올해 93억1000만원, 내년 239억7000만원, 2028년 218억7000만원이다.
실적은 성장세를 이어가고 있다. 매출액은 2023년 145억5000만원에서 지난해 332억9000만원으로 늘었고, 같은 기간 영업이익은 7억8000만원에서 49억9000만원으로 증가했다.
올해 상반기에는 매출액 205억9000만원, 영업이익 48억3000만원을 기록해 영업이익률 23.5%를 나타냈다.
◆ 대형 판금 넘어 복합재·우주·무인기로 성장축 확대
상장 이후에는 △대형 판금 공급영역 확대 △복합재 제조역량 확충 △우주·무인기 제조영역 확대를 3대 성장축으로 추진한다.
우선 대형 판금 성형설비와 열처리·후가공 설비를 도입해 현재 소·중형 중심의 판금 부품 대응 범위를 Skin·Frame·Longeron 등 대형 구조부품까지 넓힐 계획이다.
성형부터 후가공과 열처리, 검증까지 공정을 내재화해 리드타임과 외주비를 줄이고 대형 구조물 수주 대응력을 높인다는 전략이다.
중장기적으로는 복합재 제조역량도 확충한다. KF-21 주익 스킨 제작용 Layup Mold와 발사체 복합재 연료탱크 제작용 치공구 등 기존 설계·제작 경험을 활용해 복합재 구조물 생산 기반을 단계적으로 확보할 예정이다.
우주·무인기 분야로도 사업영역을 넓힌다. 누리호 등 우주발사체 치공구 납품 경험을 기반으로 특수소재 가공 등 우주 분야 공급 영역을 확대하고, 지난 9월에는 한화에어로스페이스가 주관한 Mojave STOL 무인기 국내생산 협력 업무협약(MOU)에 참여했다.
공모자금은 전액 생산 인프라 확충에 투입한다. 희망 공모가 하단 기준 순수입금 202억8000만원 가운데 100억5000만원은 대형 판금 성형 설비, 20억4000만원은 열처리·후가공 설비, 81억9000만원은 공장 신축과 기타 설비에 사용할 예정이다.
손 대표는 "저희 회사는 이제 걸음마 단계"라며 "앞으로 공정 범위를 확대하고 글로벌 고객을 다변화하는 한편 사업영역도 넓혀 주주와 투자자들의 기대에 부응하는 기업으로 성장하겠다"고 말했다.
한편 하나에어로는 이번 IPO를 통해 총 440만주를 공모한다. 희망 공모가는 4700~5700원으로 총 공모예정금액은 207억~251억원, 상장 후 예상 시가총액은 833억~1011억원이다.
지난 2일부터 오는 6일까지 기관투자자 대상 수요예측을 진행하고 오는 10~11일 일반청약을 거쳐 이달 코스닥 시장에 상장할 예정이다. 대표주관사는 IBK투자증권이다.
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기