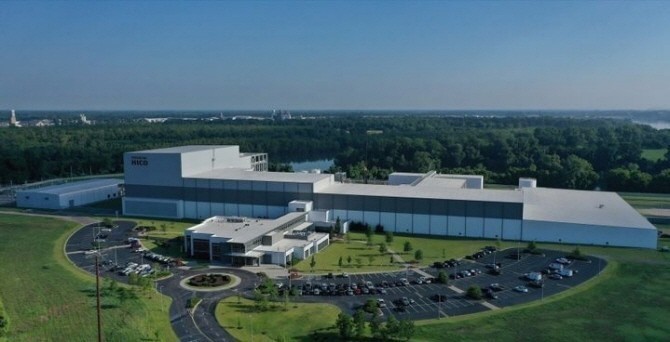
[프라임경제] SK증권은 19일 효성중공업(298040)에 대해 3분기 일시적인 실적 부진이 예상되지만 전력 인프라 수요 강세가 이어지면서 중장기 성장 전망은 여전히 견고하다며 투자의견 '매수(Buy)'를 유지했다.
목표주가는 전력기기 업종의 밸류에이션 조정을 반영해 기존 400만원에서 250만원으로 하향했다.
효성중공업은 변압기와 차단기 등 전력기기와 건설 사업을 영위하는 기업이다. 최근에는 인공지능(AI) 데이터센터(AIDC) 확대와 미국 전력망 투자 증가에 따라 전력기기 수요가 늘어나는 가운데 북미 빅테크 기업을 신규 고객으로 확보하며 사업 기반을 넓히고 있다.
SK증권에 따르면 효성중공업의 올해 3분기 연결 기준 매출액은 전년 동기 대비 21.9% 증가한 1조9800억원, 영업이익은 26.1% 늘어난 2770억원으로 추정된다. 매출액은 시장 기대치에 부합하겠지만 영업이익은 컨센서스를 밑돌 것으로 예상했다.
실적 부진의 주요 원인으로는 중동 지역의 지정학적 불확실성에 따른 운송 차질과 북미 고마진 프로젝트의 납기 조정이 꼽힌다. 일부 매출 인식이 지연되는 데다 건설 부문의 예정원가 상승에 따른 일회성 비용도 반영될 것으로 보인다.
원·달러 환율 하락 역시 부담 요인이지만 환헤지 정책을 시행하고 있어 수익성에 미치는 영향은 제한적일 것으로 분석했다.
다만 이번 분기 실적 변동만으로 내년 이익 전망을 하향 조정할 필요는 크지 않다는 평가다. 매출 인식 지연은 고객사 일정 조정에 따른 시점 차이인 만큼 전력 인프라 수요 둔화로 해석하기 어렵다는 설명이다.
나민식 SK증권 연구원은 "3분기 실적 부진은 중동 지역의 운송 차질과 북미 프로젝트의 납기 조정, 건설 부문의 일회성 비용 등에 따른 영향"이라며 "매출 인식 시점의 차이인 만큼 전력 인프라 수요 둔화로 해석하기는 어렵고 내년 이익 전망을 변경할 필요성도 낮다"고 분석했다.
SK증권은 미국 전력 인프라 수요가 여전히 강세를 보이고 있다고 분석했다. 미국 전력 인프라 기업 퀀타서비스(Quanta Services)의 수주잔고가 증가세를 이어가는 데다, 기존 전력회사의 투자와 인공지능 데이터센터 관련 프로젝트가 동시에 진행되고 있다는 점에 주목했다.
퀀타서비스의 올해 2분기 말 전력 부문 수주잔고는 437억9000만달러로 전년 동기 대비 44.6% 증가했다. 수주잔고 증가율도 1분기 35.1%에서 높아졌다.
인수 효과가 일부 반영됐지만, 전력망 투자와 데이터센터 관련 수요가 확대되는 흐름을 보여준다는 분석이다. 효성중공업 역시 미국 빅테크 기업으로부터 수주를 확보하며 고객 기반을 확대하고 있다.
반면 주가 밸류에이션 측면에서는 전력기기 업종의 상대적 약세가 부담으로 작용하고 있다.
AI 인프라 관련 종목 가운데 전력기기 업종이 약세를 보이면서 수주잔고와 전력 공급 병목만으로는 단기적인 추가 밸류에이션 프리미엄을 인정받기 어려워졌다는 설명이다.
나 연구원은 "시장이 누적된 수주잔고를 실제 매출로 전환하는 생산 속도를 확인하려는 단계에 들어섰다고"며 "이에 따라 목표주가를 하향 조정했지만, 전력 인프라 수요와 내년 이익 전망은 유지했다"고 말했다.
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기