"국내 알박 3사 중 유일한 순수 상장주…업황 반등 시 가장 높은 베타 제공 주목"
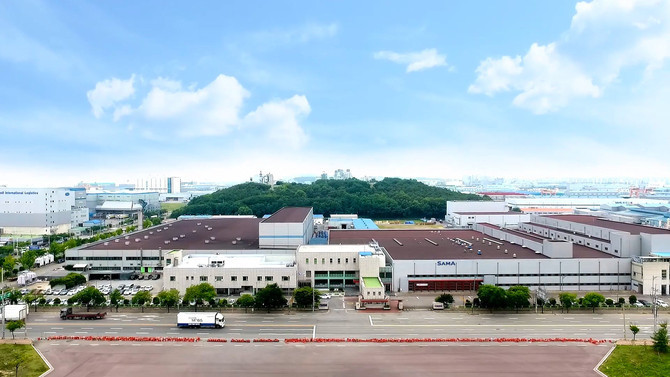
[프라임경제] 신한투자증권은 15일 삼아알미늄(006110)에 대해 알루미늄박(이하 알박) 쇼티지(공급부족) 국면의 유일한 순수 상장주이자 에너지저장시스템(ESS) 빅사이클의 가장 좁은 병목이라며 투자의견 '매수' 및 목표주가 10만2000원으로 커버리지를 개시했다.
이채윤 신한투자증권 연구원은 "알박 산업은 짧은 리드타임 덕분에 캐즘기 과도한 증설을 피함과 동시에, 인공지능(AI) 데이터센터발 ESS 수요 폭증으로 쇼티지 국면에 진입했다"며 "삼아알미늄, 롯데알미늄, DI동일 등 국내 알박 3사 중 동사는 유일한 순수 상장주다. 업황 반등 시 가장 높은 베타를 제공해 최대 수혜가 기대된다"고 강조했다.
이어 "수요는 독식하고 마진은 회복 구간에 진입했다"며 "배터리 셀사들의 ESS 생산라인 전환이 가속화되는 가운데, 삼아알미늄은 리튬·인산·철(LFP) 필수 공정인 탄소코팅 대응이 가능한 국내 유일 기업"이라고 짚었다.
또한 "연말 완공될 평택 코팅설비로 기존 중국 외주를 탈피하며, 해외우려기관(FEOC) 규제에서 자유롭게 빅테크 및 글로벌 셀사들의 ESS 물량을 독점하는 물량(Q) 성장이 전망된다"고 진단했다.
수익성과 관련해서는 "상반기 실적 회복을 지연시켰던 시차 역스프레드의 하반기 해소와 업황 쇼티지에 따른 가공비 인상으로 인해 올해 연간 압연 매출액은 지난해 대비 81.4% 늘어난 2727억원을 시현할 것"이라며 "스트립 내재화 용광로는 대규모 시설투자(CapEx)와 증설 리드타임으로 경쟁사 진입불가 영역"이라고 설명했다.
아울러 "2027~2028년에 걸쳐 배터리향 스트립 내재화 완성으로 마진이 극대화될 예정이며, 나트륨이온배터리, 전고체배터리 등 차세대 배터리 내 알박 활용 확대에 따른 구매 물량(TAM) 확장 또한 중장기 성장 동력"이라고 덧붙였다.
이 연구원은 "2028년 추정 상각전영업이익(EBITDA) 1008억원에 목표 기업가치 대비 상각전영업이익(EV/EBITDA) 19배를 적용해 목표주가를 산정했다"며 "증설 완료와 자체 스트립의 배터리향이 온기 반영되는 2028년, 목표 배수는 SKC와 롯데에너지머티리얼즈 등 동박 기업의 업황 정상시기 중앙값을 적용했다"고 말했다.
끝으로 "현재 주가는 물량 회복만 선반영된 상태로, 가공비(P) 정상화와 스트립 내재화(C)가 반영된다면 충분한 상방 여력을 보유하고 있다고 판단한다"고 조언했다.
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기