[편집자주] NH농협은행의 경영 현황을 수익성·생산성부터 기업금융, 자본건전성, 내부통제, 부실징후기업 관리까지 주요 지표를 통해 분석했다. 강태영 행장 체제에서 외형 성장과 경영 효율화가 동시에 진행되는 가운데, 이면 리스크와 지속가능성까지 5회에 걸쳐 짚어본다.
① 1인당 벌어들인 이익 10% 증가…강태영號 인력 효율화 합격점
② ‘조단위’ 기업대출 질주한 강태영號…부실여신도 2500억 폭증
③ ‘위험가중자산’ 4조 키운 강태영號, 자본관리는 우수…CET1 15.83%
④ 금융사고·민원으로 본 내부통제…‘상반기 사고만 4건’
⑤ 기업대출 180조원 시대…101곳 중 82곳 ‘부실징후 주의’
[마이데일리 = 최주연 기자] NH농협은행이 생산성과 자본적정성 개선에 이어 내부통제에서도 시험대에 올랐다. 올해 상반기 금융사고는 총 4건으로 집계됐으며 2분기에만 3건이 발생했다. 민원도 2분기 41건으로 전분기보다 늘었다.
당장 대형 사고가 집중된 상황은 아니지만 기업금융 확대와 영업 규모 증가에 맞춰 내부통제 역량을 얼마나 안정적으로 관리하느냐는 연말 연임 평가를 앞둔 강태영 행장에게 중요 잣대다.
◇ 상반기 금융사고 4건…민원도 2분기 41건
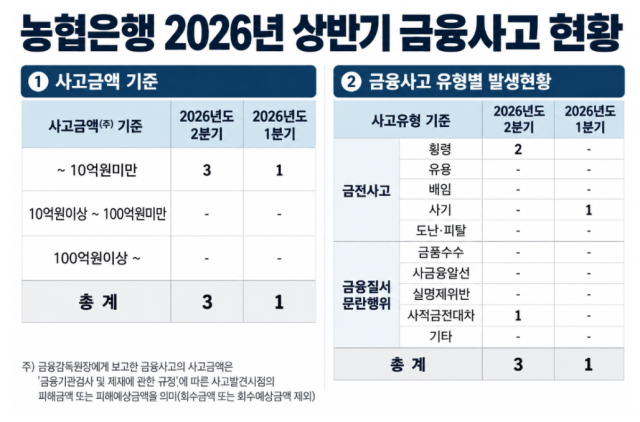
농협은행의 2026년 상반기 금융사고는 총 4건으로 집계됐다. 사고금액별로 보면 2분기 발생한 3건은 모두 10억원 미만이었으며, 10억원 이상 100억원 미만 사고는 1분기에 1건 발생했다. 횡령(2건)과 사적금전대차(1건), 그리고 사기(1건) 등이었다.
상반기 전체 사고 건수만 놓고 내부통제가 악화됐다고 단정하기는 어렵다. 다만 금융사고가 이어지고 있는 만큼 내부통제 관리가 여전히 중요한 경영 과제로 남아 있다는 점은 분명하다.
금융소비자 접점에서 나타나는 민원도 늘었다. 농협은행의 2분기 민원은 41건으로 1분기 39건보다 2건 증가했다. 유형별로는 여신 관련 민원이 15건으로 가장 많았고 수신 11건, 기타 9건, 신용카드 6건 순이었다. 여신과 수신 관련 민원을 합치면 전체의 63.4%다.
◇ 징계 426건에 금융사기까지…내부통제 과제 누적
농협은행의 내부통제 과제가 올해 상반기 금융사고에만 국한된 것은 아니다.
2021년 1월부터 올해 8월까지 농협은행에서 발생한 징계 건수는 426건으로 집계됐다. 징계 사유 가운데 복무규정 및 임직원행동지침 위반이 가장 많았지만 부실채권 발생 40건, 횡령 37건, 비예금 금융상품 판매절차 미준수 7건, 부당대출 취급 5건 등 내부통제와 직접적으로 연결되는 사례도 확인됐다.
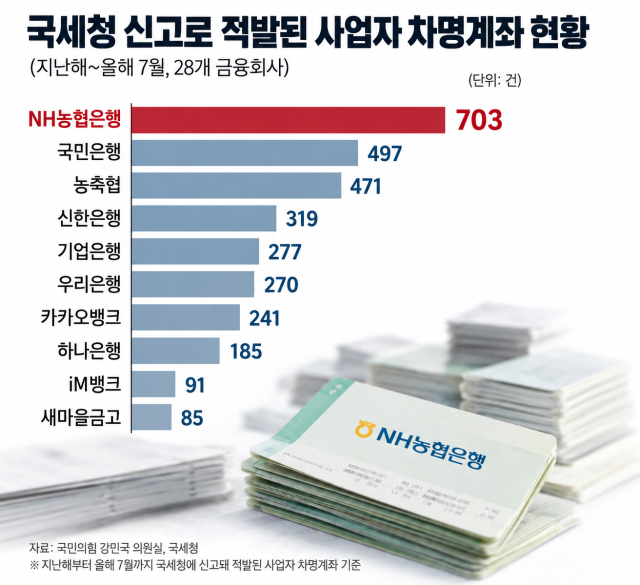
금융사기와 계좌 관리 측면에서도 주목할 만한 수치가 나왔다. 지난해부터 올해 7월까지 국세청 신고를 통해 적발된 사업자 차명계좌 가운데 농협은행에 개설된 계좌는 703건으로 28개 금융회사 중 가장 많았다. 전체 3471건의 20.3%로 국민은행 497건, 농축협 471건보다 많았다.
보이스피싱 등 전기통신금융사기로 인한 소비자 피해도 부담이다. 농협은행의 사기이용계좌를 통한 개인 피해금액은 2023년 205억9400만원에서 2024년 327억8500만원, 지난해 471억7400만원으로 증가했다.
특히 지난해 60대 이상 피해액이 178억900만원으로 전체의 37% 이상을 차지했다. 농협은행이 전기통신금융사기 예방을 위해 전담 인력과 예산을 확대하고 의심계좌 모니터링 시스템까지 구축했지만 실제 피해액은 오히려 증가했다는 점에서 소비자보호 측면의 대응력도 점검 대상이다.
◇ 기업금융 확대, 내부통제도 함께 키워야
올해 기업여신을 크게 늘린 농협은행으로서는 여신 확대에 따른 내부통제 리스크도 함께 관리해야 한다. 농협은행은 금융소비자 내부통제체계 구축과 운영을 위한 전담조직·인력을 두고 금융상품 판매 단계별 준수 절차 등을 운영하고 있다.
이와 관련해 성수용 한국금융인재개발원 원장은 “기업대출은 개인대출보다 평가 구조가 복잡하고 외부인에 의한 사기도 주로 기업대출 과정에서 발생할 수 있다”며 “기업대출을 확대하는 과정에서는 여신 심사를 보다 꼼꼼하게 하고 내부통제를 강화할 필요가 있다”고 말했다.
Copyright ⓒ 마이데일리 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기