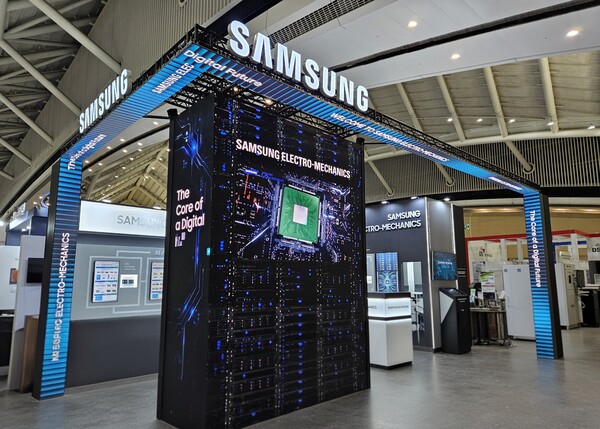
[포인트경제] 삼성전기가 차세대 반도체 패키지 기판인 FCBGA 생산 능력을 대폭 키우기 위해 막대한 자금을 투입한다. 거시 경제 지표의 불확실성 속에서도 주력 부품의 단가 인상에 힘입어 견조한 이익을 거둘 것으로 예측된다.
총 8조5000억원 규모 시설 투자
29일 공시 내용에 따르면 세종 사업장에 4조3000억원을 투입하며 베트남 거점에는 기반 시설 구축 비용을 합해 총 4조2000억원을 들인다. 투자 재원의 70% 이상을 고객사 선수금 형태로 조달하며 최소 가동률을 보장받는 유리한 조건으로 3년에서 5년짜리 장기 계약을 맺는다. 인공지능 서버 시장의 팽창으로 부품 주문 대기 기간이 56주까지 늘어나는 극심한 공급 부족 상황이 이번 대규모 증설의 배경이다. 국내 시설의 경우 2027년 하반기부터 일부 생산을 시작하고 2028년에 전면 가동에 돌입한다.
가격 인상이 이끄는 3분기 호실적
이날 하나증권은 삼성전기의 올해 3분기 실적을 매출액 3조8345억원과 영업이익 6615억원으로 내다봤다. 원화 강세 흐름으로 인한 부정적 영향에도 불구하고 적층세라믹캐패시터와 기판 제품군의 판매 가격이 오르면서 이익률 방어에 성공한 것으로 분석된다. 핵심 고객사들의 부품 확보 경쟁이 치열해지면서 앞으로도 수급 불균형은 쉽게 해소되지 않을 전망이다.
부품 시장 전반에 걸쳐 공급자가 주도권을 쥐면서 분기마다 지속적인 단가 인상이 이루어지고 있다. 하나증권은 이처럼 우호적인 업황과 이에 따른 중장기 이익 창출 능력을 근거로 매수 의견과 목표 주가 300만원을 변동 없이 유지했다.
Copyright ⓒ 포인트경제 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기