
[포인트경제] 올해 3분기 국내 주택시장은 수도권의 가격 상승세와 임대차 불안이 지속되는 반면, 지방은 누적된 미분양과 공급 부진으로 고전하는 뚜렷한 디커플링 양상을 보이고 있다. 시장의 온기가 수도권에 집중되면서 지역 간 양극화가 한층 심화된 구조적 전환기를 맞이하고 있다.
21일 한국건설산업연구원이 발표한 2025년 3분기 부동산 시장 동향에 따르면, 매매시장의 경우 수도권 아파트값은 8월에 0.69% 오르며 19개월 연속 상승세를 이어갔으나 전월의 0.97%에 비해서는 오름폭이 다소 둔화됐다. 지방 역시 0.11% 상승하며 흐름 자체는 유지했으나 광역시와 비광역권 간의 회복 속도 차이가 뚜렷하다. 특히 전국 주택 매매거래량은 가격 상승세에도 불구하고 전월 대비 감소해 시장이 일시적인 숨 고르기 국면에 들어섰음을 보여준다.

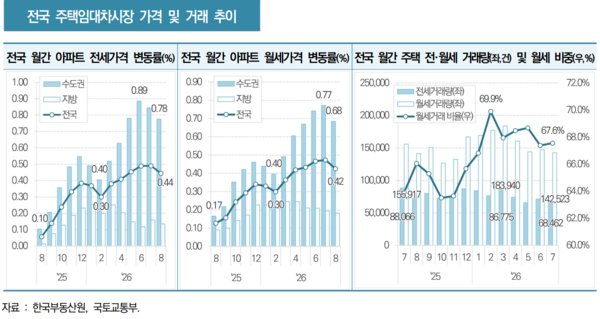
임대차시장은 전세와 월세가 동반 오름세를 지속하는 가운데, 8월 전국 아파트 전세가격은 0.44%, 월세가격은 0.42% 상승했다. 수도권의 경우 전세 0.78%와 월세 0.68%를 기록해 지방을 크게 압도했으며, 7월 전체 전월세 거래 중 월세가 차지하는 비중은 67.6%에 달해 임차 가구의 주거비 압박이 가중되고 있음을 방증한다.
공급과 재고 지표에서는 누적되는 불균형 리스크가 두드러진다. 1월부터 7월까지 전국 주택 인허가 물량은 14만2328호로 전년 동기 대비 7.9% 감소했으며, 특히 8개도가 50.3% 급감해 지역별 공급 차별화가 심각한 수준이다. 아울러 7월 전국 미분양은 6만8217호로 다시 늘어났고, 준공 후 미분양은 2만9152호로 집계되었는데 이 중 약 85%가 지방에 집중되어 있어 실질적인 재고 해소 부담은 여전히 지방 시장의 발목을 잡고 있다.
수요 측면에서는 수도권 매매수급동향이 105.9를 기록해 매수 우위 국면을 주도하고 있으며, 주택가격전망 소비자심리지수도 125를 나타내며 상승 기대감이 여전히 높은 상태다. 다만 부동산업 업황실적 BSI의 단기 반등에도 불구하고 향후 전망치가 조정을 받고 있어, 대내외 거시경제 불확실성에 따른 시장 참여자들의 경계감은 꺼지지 않고 상존하는 모습이다.
Copyright ⓒ 포인트경제 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기