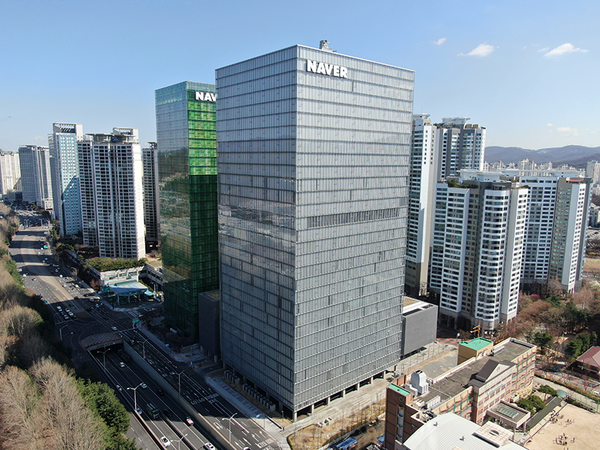
[포인트경제] 네이버의 올해 3분기 실적이 광고와 커머스 등 주력 사업의 둔화와 대규모 영업비용 증가 여파로 시장의 기대치를 밑돌았다. 연결 기준 매출액은 지난해 같은 기간보다 10.7% 늘어난 3조4724억원을 기록했지만 영업이익은 20.9% 줄어든 4513억원에 그쳤다. 인공지능 관련 인프라 비용이 2823억원으로 29.1% 늘었고 커머스 경쟁력 강화를 위한 마케팅비 역시 6639억원으로 32.3% 급증하면서 전체 영업이익률을 13.0%까지 끌어내렸다.
수익성 우려 반영해 증권가 목표주가 연쇄 하향
단기적인 수익성 악화를 반영해 증권사들은 13일 네이버의 목표주가를 일제히 내려 잡았다. SK증권은 단말기 보급과 배송 물류 투자 등 기존 사업의 비용 부담이 커지는 반면 신규 사업이 본격적인 이익을 내기까지는 시차가 존재한다고 분석하며 목표주가를 26만원으로 낮췄다. 하나증권 역시 본업 실적 추정치를 보수적으로 재조정하며 목표주가를 34만원으로 하향했다. 다만 인공지능 수요가 굳건하고 공급망 구조가 안정적인 만큼 중장기 투자 매력은 여전하다며 매수 의견과 인터넷 업종 최선호주 시각은 그대로 유지했다.
인공지능 데이터센터 등 신사업 수익화 가시화
당장의 비용 부담에도 불구하고 기업 간 거래 기반의 인공지능 데이터센터 사업 성과는 향후 외형 성장의 핵심 동력으로 꼽힌다. 네이버는 최근 북미 기업과 5년간 2조원 규모의 20메가와트급 장기 공급 계약을 맺으며 인공지능 인프라 수익화를 본격화했다.
증권업계는 향후 200메가와트 규모까지 설비가 확대될 경우 데이터센터에서만 연간 4조원이 넘는 대규모 매출이 발생할 것으로 내다보고 있다. 아울러 이달 18일 열리는 공정거래위원회의 네이버파이낸셜과 두나무 간 기업결합 심사가 마무리되어 디지털 자산 분야로의 진출이 구체화될 경우 추가적인 기업가치 상승 요인이 될 것으로 전망된다.
Copyright ⓒ 포인트경제 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기