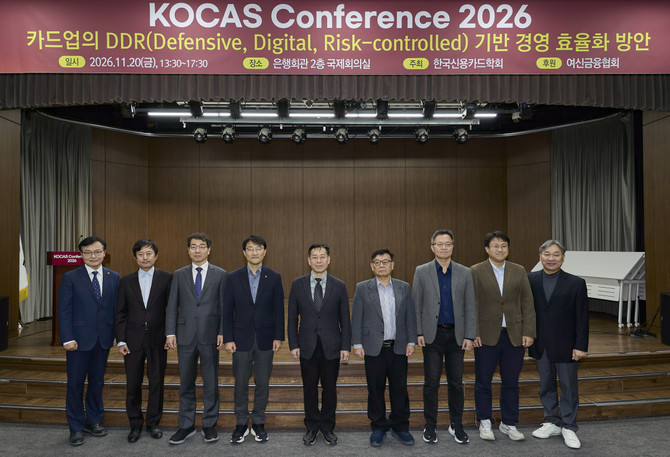
[프라임경제] 소비 저성장과 시장금리 상승이 맞물리면서 카드업계의 연체율 관리 필요성이 커지고 있다는 분석이 나왔다. 카드채 금리 상승이 약 1년 뒤 연체율 상승으로 이어질 수 있는 만큼 자금조달 비용과 차주별 신용위험을 선제적으로 관리해야 한다는 지적이다.
20일 한국신용카드학회에 따르면 이날 서울 중구 은행회관에서 열린 'KOCAS 콘퍼런스 2026'에서 윤종문 여신금융연구소 실장은 카드 이용실적을 활용한 경기 판단과 카드사의 위험관리 방안을 발표했다.
윤 실장은 전국 카드 소비가 지난 2023년 5월 이후 39개월째 저성장 국면에 머물고 있다고 분석했다. 이는 저성장 국면의 평균 지속기간인 27개월을 웃도는 수준이다.
카드 소비의 고성장과 저성장 국면 간 평균 증가율 차이는 5.6%포인트(p)로 나타났다. 윤 실장은 가맹점수수료율이 동일하다고 가정할 경우 연간 4297억원의 수수료 수익 차이가 발생할 수 있다고 설명했다.
특히 카드채 금리 변화가 약 1년 뒤 카드 연체율을 가늠할 수 있는 선행지표로 제시됐다. 분석 결과 카드채 금리가 1%p 상승하면 1년 뒤 연체율은 0.16%p 높아지는 관계가 관찰됐다.
과거 통계적 관계가 유지될 경우 내년 2분기와 3분기 연체율은 올해 같은 기간보다 각각 약 0.2%p, 0.25%p 상승할 것으로 추정됐다.
윤 실장은 "소비 국면은 신용판매와 가맹점수수료 수익을, 시장금리는 건전성을 먼저 알려주는 만큼 두 신호를 나눠 활용해야 한다"며 "지금처럼 저성장 국면에 금리가 오르는 조합을 가장 경계해야 한다"고 강조했다.
카드사의 자금조달 비용 상승과 카드론 운용 부담도 주요 과제로 제시됐다.
서지용 상명대학교 교수는 '금리상승기의 카드사 조달비용과 카드론 운용 관리 방안' 발표에서 카드사가 자금의 약 70%를 여신전문금융회사채(여전채) 발행과 장기 차입금에 의존하고 있다고 설명했다.
서 교수에 따르면 최근 기준금리가 0.50%p 상승하는 동안 여전채 금리는 1.06%p 올라 기준금리 상승폭의 두 배를 웃돌았다.
전업카드사 8곳의 지난 8월 평균 조달금리는 4.42%로 전년 동기(2.81%) 대비 1.61%p 상승했다. 반면 같은 기간 카드론 평균금리 상승폭은 0.21%p에 그치면서 조달비용 증가에 따른 수익성 부담이 커진 것으로 분석됐다.
서 교수는 기준금리가 1%p 상승하면 카드채 평균 조달비용은 약 0.54%p, 총부채 대비 이자비용률은 약 0.11%p 높아지는 것으로 분석했다. 같은 조건에서 카드론 평균금리는 약 0.58%p 상승하고 카드론 비중은 약 0.99%p 축소되는 것으로 나타났다.
이에 서 교수는 카드채 만기 분산과 차환 부담 관리, 차주별 신용도에 따른 대출한도 조정, 부실 위험 조기 점검 등을 대응 방안으로 제시했다.
서 교수는 "특정 월에 만기가 몰리면 시장 충격기에 고금리 차환이 불가피하다"며 "만기 분산과 차환 집중도를 관리해야 한다"고 말했다.
이어 "운용 측면에서는 위험기반 가격결정을 고도화하고 차주별 신용도에 맞는 계층별 차등 운용을 강화해야 한다"고 덧붙였다.
한편 이날 학술대회에서는 디지털자산을 활용한 지급결제 혁신과 카드사의 사업 전환 방안도 논의됐다. 신재우 한신대학교 교수는 디지털자산 기반 지급결제 혁신과 대응 전략을, 김진 상명대학교 교수는 원화 스테이블코인 사업과 카드사의 플랫폼 전환 방안을 각각 발표했다.
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기