[마이데일리 = 정수미 기자] 일곱 번째 매각 시도마저 무산된 KDB생명이 경영정상화라는 무거운 과제를 떠안았다. 보험 본업에서는 수익성 개선 조짐이 나타났지만 투자손실이 불어나면서 적자 규모는 확대됐다. 기본자본 부족 문제까지 겹쳐 새 주인 없이 재무건전성을 회복해야 하는 상황에 놓였다.
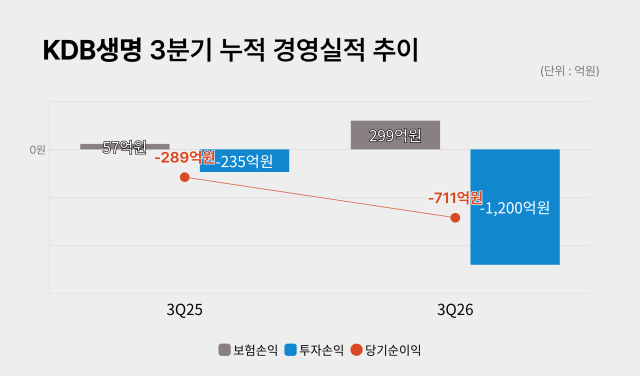
19일 보험업계에 따르면 KDB생명의 올해 3분기 누적 당기순손실은 711억원으로 전년 동기(289억원)보다 적자 규모가 약 2.5배 커졌다. 특히 3분기에만 841억원의 순손실을 기록하며 상반기 흑자를 모두 반납했다.
보험 본업과 투자 부문의 실적은 엇갈렸다. 3분기 누적 보험손익은 299억원으로 지난해 같은 기간(57억원)보다 426.7% 증가했다. 반면 투자손실은 235억원에서 1200억원으로 5배 넘게 불어났다.
3분기만 놓고 보면 보험손익은 12억원에 그쳤지만 투자손실은 857억원에 달했다. 보험영업에서 벌어들인 이익으로 투자손실을 메우기에는 역부족이었다.
KDB생명은 금리와 환율 변동을 투자손익 악화의 주요 원인으로 꼽았다. 자산·부채 특성상 시장금리와 환율 변화에 민감해 금융시장 변동성이 실적에 크게 반영됐다는 설명이다. 운용자산 가운데 유가증권이 차지하는 비중은 89.7%다.
◇미래이익 1조원 쌓았지만…보험손익 개선의 이면
보험손익이 큰 폭으로 늘었지만 증가분 대부분은 손실부담계약 관련 환입 효과에서 발생했다. 3분기 손실부담계약 관련 손익은 지난해 67억원 손실에서 295억원 환입으로 전환됐다. 이 항목에서만 약 361억원의 개선 효과가 나타났다.
손실부담계약 환입은 과거 보험계약에서 발생할 것으로 예상해 미리 반영했던 손실을 예상 손실이 줄어든 만큼 이익으로 되돌리는 회계 처리다. 보험영업의 기초 수익성이 개선된 것과는 차이가 있다.
실제 발생보험금 및 보험서비스비용은 지난해 2951억원에서 올해 3198억원으로 증가했다. 보험수익이 늘어나는 가운데 보험금 지급과 계약 관련 비용 부담도 커졌다.
미래 보험이익을 나타내는 보험계약마진(CSM)은 증가했다. 올해 3분기 누적 신계약 CSM은 3114억원으로 전년 동기보다 79.9% 늘었다. 9월 말 보유 CSM도 1조997억원으로 지난해 말보다 42.3% 증가했다.
반면 기존 보험계약에서 당기 이익으로 인식한 CSM 상각액은 544억원에서 509억원으로 6.5% 감소했다. 새로 확보한 미래 이익은 늘었지만 현재 실적에 반영되는 이익은 줄었다.
KDB생명은 보장성보험과 보증형 변액연금 판매를 확대하고 전속 설계사 조직을 강화해 수익성을 높인다는 방침이다. 신규 설계사 확보와 정착률 개선에도 주력하고 있다.
◇지급여력비율 78.7%…기본자본 4058억원 ‘마이너스’
자본건전성도 취약하다. 올해 6월 말 KDB생명의 경과조치 적용 전 지급여력비율(K-ICS)은 78.7%로 금융당국 권고 수준인 130%를 크게 밑돌았다. 경과조치를 적용하면 182.4%로 높아지지만 기본자본은 마이너스(-) 4058억원을 기록했다.
자본총계도 지난해 말 4090억원에서 올해 9월 말 2985억원으로 약 27% 감소했다. 기타포괄손익누계액은 -1조2061억원으로 전년 대비 누적 손실이 264억원 확대됐다.
내년부터 도입되는 기본자본 K-ICS 규제도 부담이다. 보험사는 기본자본 K-ICS 비율을 50% 이상 유지해야 한다. 2035년까지 단계적인 경과기간이 부여되지만 KDB생명은 기본자본 확충이 필요한 상황이다.
KDB생명은 2023년과 2024년 발행한 신종자본증권 약 2403억원을 보유하고 있다. 그러나 신종자본증권은 보완자본으로 분류돼 기본자본 부족 문제를 해결하기 어렵다. 유상증자 등 직접적인 자본확충이 필요한 이유다.
◇2조원 넘게 투입하고도 매각 실패…자본확충 해법은
재무건전성 문제는 매각 과정에서도 걸림돌이 됐다. 산업은행은 지난 18일 한국투자금융지주와 진행해 온 KDB생명 매각 협상을 종료했다. 2014년 이후 일곱 번째 매각 실패다.
산업은행은 2010년 금호그룹 구조조정 과정에서 KDB생명을 인수한 이후 경영정상화를 위해 2조원 넘는 자금을 투입했다. 그러나 이번에도 새 주인을 찾지 못하면서 추가 자금 지원 부담을 안게 됐다.
이번 협상에서도 자본확충 규모를 둘러싼 이견이 컸던 것으로 전해졌다. 한국투자금융지주는 인수 이후 약 1조원의 자본확충이 필요하다는 입장을 보였다. 반면 산업은행은 3000억~5000억원 수준의 지원을 검토한 것으로 알려졌다. 양측이 자금 부담을 놓고 접점을 찾지 못하면서 협상이 결렬됐다.
매각 무산으로 자본확충 문제는 다시 산업은행과 KDB생명의 몫으로 남았다. 산업은행은 경영정상화를 지속하겠다는 입장이지만 구체적인 추가 출자 계획은 내놓지 않았다. KDB생명 역시 별도 자본확충 방안이 마련돼 있지 않다고 밝혔다.
KDB생명 관계자는 “경영정상화를 위해 전속 영업조직의 리크루팅과 정착률을 높이고, 경쟁력 있는 상품 라인업을 유지하는 등 보험 본업의 경쟁력 강화에 집중하고 있다”고 말했다.
Copyright ⓒ 마이데일리 무단 전재 및 재배포 금지
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기