"보유 자사주 3.6% 전격 소각에 분기 배당금 2배 인상…주주환원 확대 기조 긍정적"
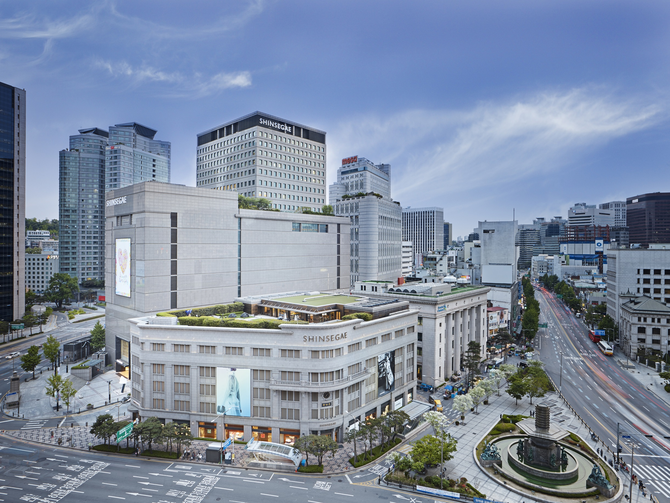
[프라임경제] DB증권은 11일 신세계(004170)에 대해 실적 둔화에 대한 우려는 주가에 기반영되며 밸류에이션 매력이 높아지는 구간에 진입한 가운데, 적극적인 주주환원 확대 기조도 긍정적이라며 과도한 주가 하락에 초점을 맞춘 '단기매수(Trading buy)' 의견을 제시했다.
목표주가는 2027년 내수 소비 둔화 우려에 따른 타깃 멀티플을 8배로 내리며 기존 46만원에서 37만원으로 하향 조정했다.
DB증권에 따르면 신세계의 올해 3분기 연결 영업이익은 지난해 동기 대비 54.7% 성장한 1643억원을 시현했다.
백화점 총매출은 지난해 동기 대비 8.5% 증가했으며 △명품 매출이 20% △식품이 15% △생활·잡화가 7% △본점·강남·센텀점 매출이 44%·17%·14% 신장했다. 외국인 매출은 지난해 동기 대비 71% 증가(비중 7.5%)했다.
면세 부문의 매출은 지난해 동기 대비 16.3% 줄어든 4511억원을 기록했으나, 영업이익은 흑자전환하며 253억원을 시현했다.
DF2 철수 영향으로 외형이 축소됐으며, DF4 매출은 지난해 동기 대비 15% 신장했다. 센트럴시티는 호텔과 임차료 수익이 증가했고, 신세계인터내셔날은 해외패션과 자체 코스메틱 중심 성장세를 이어나갔다.
허제나 DB증권 연구원은 "동사의 백화점 사업부 매출은 본점 리뉴얼이 완료된 지난해 4분기부터 본격 성장하기 시작해 4분기 베이스 부담은 높아질 것"이라며 "10월 백화점 거래액은 1% 신장했고, 명품 매출이 역신장을 기록하고 있지만 기온 하락으로 패션 매출이 한 자리 대 중반 신장하고 있어 매출총이익률 측면에선 긍정적"이라고 짚었다.
다만 "명품 카테고리의 절대 이익 기여도가 높아 4분기와 내년 상반기로 갈수록 백화점의 증익 폭 둔화는 불가피해 눈높이를 낮춰야 할 시점"이라고 분석했다.
허 연구원은 "실적 둔화에 대한 우려는 주가에 기반영됐으며, 동사의 주가는 내년 예상 주가수익비율(P/E) 5.4배까지 하락해 밸류에이션 매력이 높아지는 구간에 진입했다"고 강조했다.
끝으로 "동사는 금일 보유 자사주 3.6%를 오는 11월30일부로 소각하고 분기 배당금도 기존 1300원에서 3분기 2600원으로 확대하는 계획을 발표해 적극적인 주주환원 확대 기조를 긍정적으로 평가한다"고 조언했다.
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기